מדריך מידע מטעם משרד אל-רם זלזניק · פורסם:
עיקול, משכנתה, שעבוד או הערה מגבילה אינם בהכרח סוף העסקה, אך הם מחייבים מסלול סילוק ורישום מדויק. הסיכון אינו רק גובה החוב: צריך לוודא מי בעל הזכות, איזה רישום קיים, איזה מסמך נדרש למחיקה, ומתי ניתן לשחרר את כספי הקונה בלי לפגוע ביכולת לקבל זכות נקייה כפי שהוסכם.
מה תמצאו במדריך?
להבחין בין סוגי הרישומים
שירות הפקת נסח טאבו מפרט את סוגי הרישומים שניתן לראות בנסח, ובהם משכנתאות, עיקולים והגבלות. הנסח מתאר את הרישום ביום הפקתו.
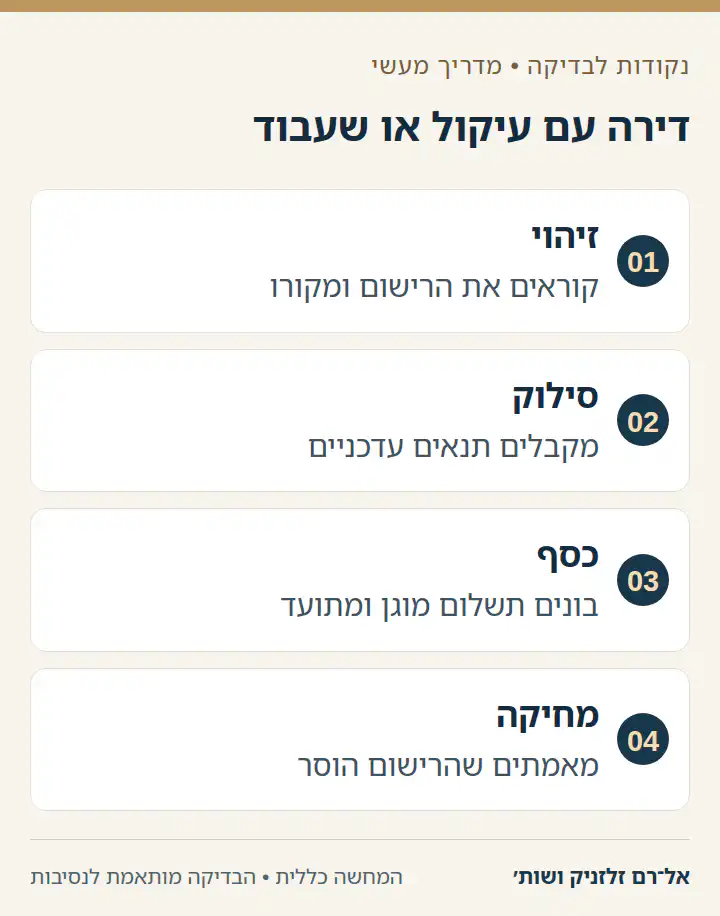
יש לקבל נסח רישום עדכני או אישור זכויות עדכני ולקרוא את כל ההערות, לא רק את שם המוכר. משכנתה, עיקול, הערת אזהרה והתחייבות לרישום משכנתה דורשים בדיקות שונות. יש לברר גם אם הרישום מגביל את עצם ההתקשרות או מצריך אישור לפני ביצועה.
לבקש מסמכים מהנושה ומהמוכר
לגבי משכנתה או שעבוד יש לבקש מסמך עדכני של בעל השעבוד המפרט את תנאי הסילוק והמסמך שיימסר לאחריו לצורך מחיקה או הסכמה להעברה. לגבי עיקול יש לברר את מקורו, הגוף שהטיל אותו, ההליך שבו הוא נרשם והמסמכים הנדרשים להסרתו. רשות האכיפה והגבייה מתארת עיקול מקרקעין כהליך שנסמך, בין היתר, על נסח רישום או אישור זכויות ועל זיהוי זכות החייב בנכס.
לבנות נתיב כספי מתועד
כסף שנועד לסילוק רישום אינו צריך לעבור לפי הנחה כללית שהמוכר יסדיר את העניין. ההסכם יכול לקבוע תשלום ישיר לגוף הזכאי או החזקה בנאמנות, בכפוף למסמכים מוגדרים. יש להתאים את הסכומים, התאריכים והתנאים למסמך הסילוק הספציפי, ולהבטיח שלא ייווצר פער בין סילוק החוב לבין קבלת אישור המחיקה.
לבדוק את הרישום מחדש סמוך להשלמה
מסמך סילוק אינו תמיד זהה למחיקה בפנקס או באישור הזכויות. לכן חשוב להגדיר מי מגיש את מסמכי המחיקה, מי עוקב אחרי קליטתם, ומהו המסמך העדכני שיידרש לפני העברת יתרת התמורה. כאשר יש כמה רישומים או כמה נושים, יש לבחון סדר פעולות המאפשר את מחיקתם בלי ליצור עדיפות לא מתוכננת.
מסמכים לבדיקה
כדאי לרכז נסח או אישור זכויות עדכני, שטרי משכנתה או מסמכי שעבוד רלוונטיים, אישורי יתרה לסילוק, מסמכי עיקול, מכתבי הסכמה למחיקה, ייפויי כוח ואישורי מס. אם הנכס אינו רשום בטאבו, יש לבדוק גם את דרישות הגוף המנהל. אין לקבוע שהרישום יימחק רק משום שהמוכר הצהיר על כוונתו לפרוע חוב.
האם אפשר לשלם את חוב המשכנתה מתוך כספי הקנייה?
לעיתים כן, אך יש לבנות את התשלום לפי אישור עדכני של הגוף המובטח ולפי מנגנון המגן על הקונה. נדרש לבדוק כיצד יתקבל אישור הסילוק וכיצד תבוצע המחיקה או ההסכמה להעברה.
האם עיקול ומִשכנתה הם אותו דבר?
לא. מקורם והדרך להסרתם עשויים להיות שונים. יש לזהות את סוג הרישום לפי מסמכי המקור ולבקש הוראות מחיקה מהגורם המוסמך.
אישור יתרה ומכתב כוונות אינם אותו דבר
מסמך המציג יתרת הלוואה יכול לסייע להבין את גובה החוב, אך יש לבדוק אם הוא כולל גם התחייבות מתאימה ביחס למחיקת הבטוחה לאחר תשלום. צריך לקרוא למי משלמים, עד מתי התנאים תקפים, מהו הסכום ומה יימסר בעקבות הפירעון. מסמך כללי על מצב חשבון אינו בהכרח מנגנון סילוק שמאפשר לקונה להתקדם בבטחה.
בדוגמה היפותטית, המוכר מציג צילום מסך של יתרת המשכנתה ומבקש שהקונה יעביר אליו את הסכום. לפני תשלום צריך לקבל את המסמך הנדרש מהגוף המובטח ולבנות מסלול שיקשור בין הכסף לבין הסרת הזכות. אם תוקף המסמך פג לפני יום התשלום, יש לעדכן את הנתונים במקום להניח שהיתרה לא השתנתה.
כמה נושים ומספר רישומים
כאשר בנסח מופיעים כמה שעבודים או עיקולים, אין להסתפק בחישוב של סכום החובות הכולל. צריך לבדוק את מקור כל רישום, זהות בעל הזכות והמסמך הדרוש להסרתו. ייתכן שסילוק חוב אחד אינו מאפשר למחוק רישום אחר, או שנדרש אישור בהליך נפרד לפני שניתן להשלים את ההעברה.
למשל, על הדירה רשומות משכנתה לבנק והערה לטובת קונה קודם. תשלום לבנק אינו מבטל את זכויות הקונה הקודם. אם קיימת גם מחלוקת לגבי תוקף העסקה הישנה, צריך להבין אותה לפני קביעת תנאי המכר החדש. קופה בנאמנות יכולה להיות חלק מהפתרון, אך אינה מכריעה מי זכאי למחיקה ואינה מחליפה מסמך הסכמה או החלטה מתאימים.
החוב גבוה מהסכום שהקונה אמור לשלם
לעיתים הסכום הנדרש לסילוק גבוה מהתשלום הקרוב או אפילו מחלק התמורה הזמין. במקרה כזה צריך לברר כיצד יושלם החסר ומי מתחייב להזרים אותו. אין לבנות עסקה על הנחה לא מתועדת שהנושה יוותר על יתרה או שהמוכר ישיג מקור נוסף בהמשך.
בדוגמה היפותטית, המוכר מצפה לסלק את המשכנתה מתוך תשלום הביניים, אך מתברר שהיתרה גבוהה יותר. יש לבדוק אם אפשר להתאים את לוח התשלומים בלי לפגוע בהגנת הקונה ואם קיימת התחייבות מוסכמת של הגוף המובטח. שינוי סכום או הקדמת תשלום צריכים להתיישב גם עם תנאי הבנק המממן של הקונה, ולא רק עם צורכי המוכר.
עיקול שהוסר בהליך אך נשאר ברישום
החלטה לבטל עיקול והופעת הביטול בפנקס עשויות להיות שלבים שונים. צריך לזהות מי מעביר את ההחלטה, אילו מסמכים נדרשים והאם הבקשה נקלטה והושלמה. קבלת עותק של החלטה אינה סיבה לדלג על בדיקת הרישום העדכני לפני שחרור סכום שתלוי במחיקה.
למשל, המוכר מוסר החלטה שמסירה עיקול מסוים אך בנסח מופיע עיקול נוסף מאותו הליך או מגורם אחר. צריך להשוות מספרי תיקים, תאריכים והיקף החלטה, ולא להסיק שכל הרישומים נמחקו יחד. השירות להפקת נסח רישום מקרקעין מאפשר לקבל תמונה רישומית עדכנית, לצד המסמכים הדרושים להבנת מקורה.
שינוי ברישום בין החתימה להשלמה
עסקת מכר נמשכת לעיתים חודשים, ובמהלכה עלולים להופיע רישום חדש או דרישה שלא היו במסמך הראשון. ההסכם צריך להבהיר אילו התחייבויות נוטל המוכר לשמירת מצב הזכויות ואיך מטפלים בשינוי. בדיקה חוזרת לקראת שלב מהותי אינה כפילות מיותרת, משום שהיא נוגעת למצב הנכס במועד אחר.
בדוגמה היפותטית, אחרי החתימה נרשם עיקול נוסף. לפני העברת התשלום הבא יש לברר את משמעותו ביחס לעסקה ולבטוחות הקיימות ולבחון את דרך ההסרה. אין לבטל אוטומטית את העסקה או להמשיך אוטומטית בתשלום בלי בדיקה. זיהוי מוקדם של השינוי מאפשר לפעול לפי ההסכם והדין, לשמור ראיות ולהתאים את מנגנון ההשלמה למצב האמיתי.
אם מתקבל מסמך סילוק חדש, כדאי להשוות גם את פרטי חשבון היעד למסמך שאומת קודם. שינוי בפרטי המוטב, מספר ההלוואה או מועד התוקף מצריך בירור לפני העברה. אין להסתפק בכך שהסכום דומה או שהמסמך נשלח מאיש קשר מוכר; ההתאמה צריכה להיות לעסקה ולזכות המסוימות שאותן מבקשים להסיר.
שאלות קשורות להמשך הבדיקה
המידע כללי ואינו מחליף ייעוץ משפטי לפי המסמכים והנסיבות. המשרד נמצא בדרך הנפת הדגל 5, בניין צרפתי ״אמבסי״, פארק המדע, נס ציונה. הפגישות בתיאום מראש.


