מדריך מידע מטעם משרד אל-רם זלזניק · פורסם:
חשבון בנק משותף עשוי לכלול סעיף אריכות ימים או הסדר דומה המאפשר לבעל החשבון שנותר בחיים לבצע פעולות מול הבנק לאחר פטירת השותף. עם זאת, עצם האפשרות הטכנית לפעול בחשבון אינה בהכרח תשובה לשאלה למי שייכים הכספים בעיזבון. חשוב להפריד בין יחסי הבנק עם בעלי החשבון לבין זכויות יורשים וזוכים.
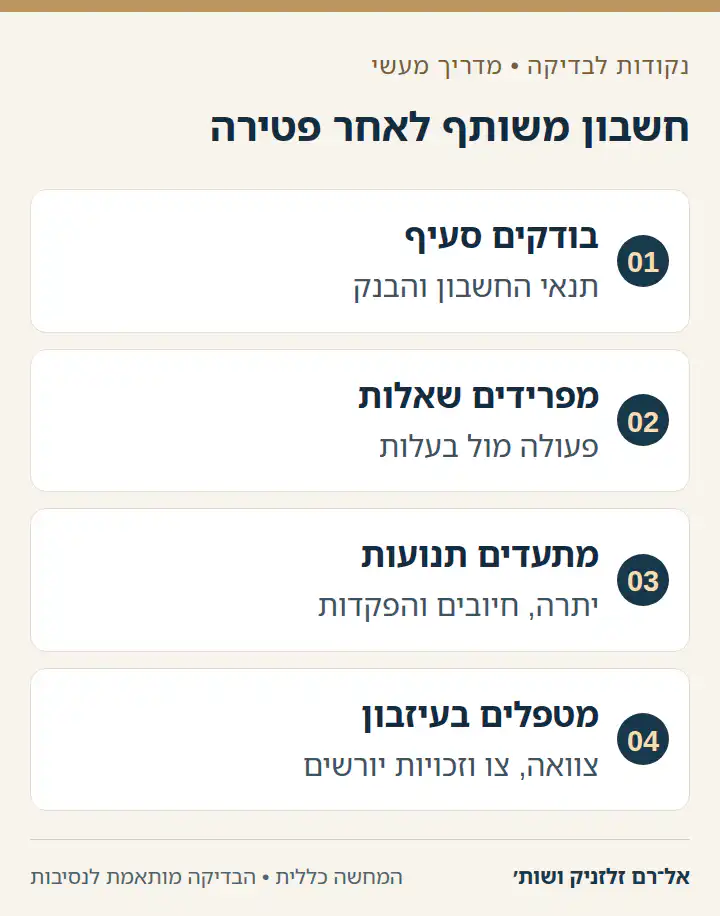
מה תמצאו במדריך?
בנק ישראל מסביר את סעיף ההיוותרות בחיים: הוא מסדיר את האפשרות לפעול מול הבנק ואינו מעביר כשלעצמו את הבעלות בכספים לשותף שנותר בחיים.
שתי שאלות שונות
השאלה הראשונה היא מה הבנק מאפשר לעשות בחשבון לאחר שהתקבלה הודעה על פטירת אחד הבעלים. השאלה השנייה היא מה מקור הכספים, מה היה חלקו של הנפטר, ומה קובעים צוואה, צו ירושה או הסכם חלוקת עיזבון. ערבוב בין השאלות עלול להוביל לפעולות לפני שהתמונה המשפטית הובהרה.
למה נדרש צו גם כשיש חשבון משותף
צו ירושה קובע את זהות היורשים ואת חלקם בעיזבון, ולא את חלוקת רכוש מסוים. ההבהרה מופיעה בדף ממשלתי של בקשה לצו ירושה. כאשר קיימת צוואה, צו קיום נותן לה תוקף לצורך הטיפול בעיזבון. מכאן שסעיף אריכות ימים אינו מסמך המחליף בדיקה של הצו, של הצוואה או של מקור הכספים.
מה בודקים לפני פעולה בחשבון
- הסכם פתיחת החשבון ותנאי סעיף אריכות הימים שנחתמו מול הבנק.
- זהות בעלי החשבון והאם היו בעלי זכות נוספים או מיופי כוח.
- דפי חשבון ומקור ההפקדות, במיוחד בסמוך לפטירה.
- צוואה, צו ירושה או צו קיום צוואה, וכן בקשות תלויות ועומדות.
- חובות, הלוואות, הוראות קבע והתחייבויות בחשבון.
- עמדת יתר היורשים והאם קיימת מחלוקת על היקף העיזבון.
הימנעות מהנחות לגבי בעלות
הרישום המשותף בחשבון אינו מייתר בדיקה של הבעלות המהותית בכספים. כאשר יש פער בין הרישום לבין המקור הכלכלי של הכספים, או כאשר קיימת טענה להסכמה משפחתית אחרת, אין להסיק מסקנה רק מהיכולת לבצע משיכה. יש לשמור תיעוד של הפעולות ולברר את ההשלכות לפני העברה, סגירה או חלוקה.
איתור מידע והצגת מסמכים
בנק ישראל מסביר שבקבלת כספים של קרוב שנפטר ייתכן שיידרשו תעודת זהות, צו ירושה או צו קיום צוואה ומסמכים נוספים לפי דרישת הבנק: מידע על איתור חשבונות ופיקדונות. מדובר בהכוונת שירות כללית; דרישות הבנק עשויות להשתנות לפי נסיבות החשבון והמסמכים.
שאלות נפוצות
האם סעיף אריכות ימים מעביר אוטומטית את כל הכסף לבעל החשבון שנותר בחיים?
לא נכון להניח זאת. הסעיף עשוי להיות רלוונטי לאפשרות פעולה מול הבנק, אך שאלת זכויות הירושה והבעלות בכספים מחייבת בדיקה נפרדת של הצו, המסמכים ונסיבות החשבון.
האם כדאי למשוך כספים מיד לאחר הפטירה?
לפני פעולה יש לבדוק את תנאי החשבון, המסמכים הקיימים, הצורך בתשלומים שוטפים והאפשרות למחלוקת בין יורשים. תיעוד והימנעות מפעולה חד־צדדית עשויים להיות חשובים במיוחד כאשר הזכויות אינן מוסכמות.
סעיף אריכות ימים מסדיר פעולה מול הבנק
סעיף אריכות ימים, המכונה לעיתים סעיף היוותרות בחיים, עשוי לאפשר לבעל החשבון שנותר בחיים לבצע פעולות בחשבון המשותף לאחר פטירת השותף. לפי הסבר בנק ישראל, הסעיף אינו מעביר כשלעצמו את הבעלות בכספים לבעל החשבון שנותר בחיים.
יש אפוא שתי שאלות נפרדות: מה הבנק מאפשר לעשות מבחינה תפעולית, ולמי שייכים הכספים מבחינה מהותית לאחר הפטירה. היכולת למשוך או להעביר כסף אינה תשובה מלאה לשאלה מה היה חלקו של הנפטר, מה מקור ההפקדות ומה קובעים צוואה או צו ירושה.
בדוגמה היפותטית, בני זוג ניהלו חשבון משותף עם סעיף אריכות ימים. לאחר פטירת אחד מהם, בן הזוג שנותר בחיים יכול להזדקק לחשבון לתשלום שכירות, תרופות או הוראות קבע. פעולה זו אינה מוכיחה שכל יתרת החשבון שלו ואינה מחליפה את הטיפול בזכויות העיזבון.
מקור ההפקדות חשוב
בחשבון משותף עשויים להיכנס משכורות של שני הבעלים, קצבה של אחד מהם, תמורת מכירת נכס, כספי ירושה או העברות מילדים. הרישום המשותף אינו מוחק את הצורך לבחון את מקור הכספים ואת הנסיבות שבהן הופקדו.
בדוגמה היפותטית, בחשבון המשותף הופקד זמן קצר לפני הפטירה סכום גדול ממכירת נכס שהיה רשום על שם המנוח בלבד. אם השותף שנותר בחיים מושך את כל הסכום מיד, הדבר עלול לעורר מחלוקת גם אם הבנק אפשר את הפעולה. תיעוד מקור הכסף והימנעות מהעברה בלתי הפיכה יכולים להיות חשובים.
בדוגמה אחרת, החשבון שימש שנים לתשלומי משק בית וכל ההפקדות וההוצאות היו משותפות. גם אז אין צורך להסיק מראש שהחלוקה המשפטית ברורה. התמונה המלאה עשויה לכלול הסכמות, צוואה, זכויות יורשים, חובות והעברות שבוצעו לפני הפטירה.
צו ירושה או צו קיום נשארים רלוונטיים
צו ירושה קובע את זהות היורשים וחלקיהם בעיזבון; צו קיום נותן תוקף לצוואה. סעיף אריכות ימים אינו צו ירושה, אינו צו קיום ואינו הסכם חלוקת עיזבון. הוא אינו מחליף את הבדיקה של נכסי העיזבון ושל זכויות יורשים.
בדוגמה היפותטית, יורשים מבקשים לדעת מה הייתה יתרת החשבון ביום הפטירה. גם אם החשבון המשיך לפעול אחר כך, חשוב להבחין בין יתרה במועד הפטירה, פעולות שנעשו לאחר מכן, חיובים קיימים והפקדות חדשות של השותף שנותר בחיים. ערבוב התקופות יכול ליצור חישוב שגוי.
השירות לצו ירושה מסביר את מסלול הבקשה. לאחר קבלת צו מתאים, עדיין יש לבדוק את דרישת הבנק ביחס לחשבון, מבנה הבעלות, מסמכי הזיהוי וכל מחלוקת קיימת.
פעולות שוטפות לעומת חלוקה
לעיתים יש צורך להמשיך לשלם הוראות קבע, החזר הלוואה, טיפול רפואי, חשבון שירות או הוצאה משפחתית דחופה. אלה פעולות שונות מחלוקת יתרת החשבון, סגירתו או העברת סכום ליורש מסוים. לפני משיכה משמעותית כדאי להגדיר את מטרת הפעולה ולשמור אסמכתאות.
בדוגמה היפותטית, בן הזוג שנותר בחיים משלם מן החשבון חשבון חשמל של דירת המגורים. תיעוד של החשבון, המועד והסכום מאפשר להבחין בין תשלום שוטף לבין העברה פרטית לחשבון אחר. אין בכך קביעה מי יישא סופית בהוצאה, אך הדבר מונע אובדן של מידע.
טעות נפוצה היא לסגור את החשבון מיד כדי „למנוע בעיות”. סגירה או העברה עשויות דווקא להקשות על בירור תנועות, חובות, זיכויים עתידיים והוראות קבע. יש לבדוק את תנאי הבנק ואת מצב העיזבון לפני פעולה בלתי הפיכה.
מסמכים ותקשורת מול הבנק
לפני פנייה לבנק כדאי לאתר את הסכם פתיחת החשבון, תנאי סעיף אריכות ימים, דפי חשבון, מידע על הלוואות והוראות קבע, צוואה או צו, ותעודות זהות של המעורבים. הבנק עשוי לבקש מסמכים נוספים לפי סוג החשבון והפעולה המבוקשת.
כאשר יש כמה יורשים, עדיף לעדכן אותם בפעולות מהותיות ולתעד את מטרתן. הצגת פעולה כ„זכות שלי” רק בגלל סעיף אריכות ימים עלולה להחריף מחלוקת. הסעיף נועד להסדיר את יחסי הבנק עם השותף שנותר, ולא להכריע במקום הצדדים בזכויות הירושה.
שאלות קשורות להמשך הבדיקה
המידע כללי ואינו מחליף ייעוץ משפטי לפי המסמכים והנסיבות. המשרד נמצא בדרך הנפת הדגל 5, בניין צרפתי ״אמבסי״, פארק המדע, נס ציונה. הפגישות בתיאום מראש.


