מדריך מידע מטעם משרד אל-רם זלזניק · פורסם:
כספים בחשבון בנק של נפטר הם חלק מהטיפול בעיזבון, אך הדרך לקבל מידע או לשחרר כספים תלויה בנסיבות החשבון ובמסמכים שניתנו. לפני פנייה לבנק כדאי להבחין בין חשבון על שם הנפטר בלבד לחשבון משותף, בין קיומה של צוואה להיעדרה, ובין עצם קבלת צו לבין חלוקה מעשית בין היורשים.
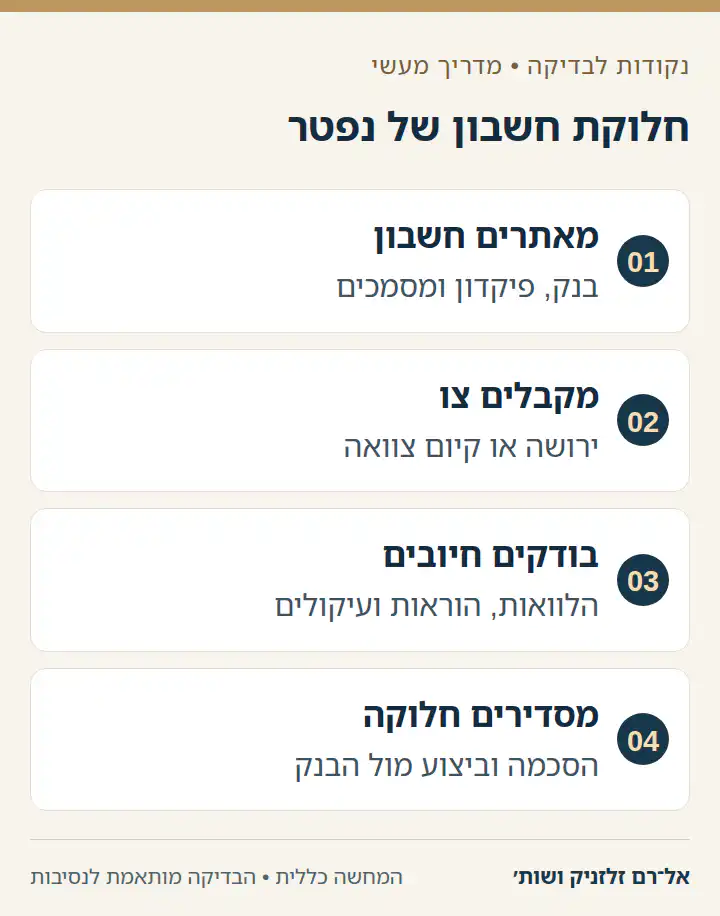
מה תמצאו במדריך?
- הצו אינו מפרט בהכרח כל נכס
- איתור חשבונות ופיקדונות
- מסמכים שכדאי להכין
- בדיקת התחייבויות ופעולות שוטפות
- מסמכים דיגיטליים ושירותי ממשלה
- שאלות נפוצות
- היתרה בחשבון היא נקודת התחלה בלבד
- הצו מזהה זכאות אך אינו מחלק כל פעולה
- איתור חשבונות אינו מחליף מידע בנקאי
- הסכמה בין יורשים צריכה להיות ישימה
- קובץ צו דיגיטלי ותיעוד
הצו אינו מפרט בהכרח כל נכס
צו ירושה מצהיר על זהות היורשים ועל חלקיהם בעיזבון, ואינו קובע חלוקה של רכוש מסוים. כך מסביר שירות בתי הדין הרבניים בדף הבקשה לצו ירושה. כאשר קיימת צוואה, נדרש בדרך כלל צו קיום צוואה כדי לתת לה תוקף לצורך הטיפול בנכסים. אם הצוואה אינה כוללת את כל רכוש הנפטר, רשם הירושה מציין שניתן להגיש גם בקשה לצו ירושה ביחס לרכוש שלא נכלל בה.
איתור חשבונות ופיקדונות
לפני חלוקה יש לברר באילו מוסדות קיימים חשבונות, פיקדונות או נכסים פיננסיים. השירות של בנק ישראל לאיתור חשבונות ופיקדונות ללא תנועה מציין שהמידע בתוצאות הוא אינדיקציה בלבד, והמידע הקובע מצוי אצל הבנקים. הוא גם מציין שלצורך קבלת כספים של קרוב שנפטר עשויים להידרש תעודת זהות, צו ירושה או צו קיום צוואה ומסמכים נוספים: איתור חשבונות ופיקדונות.
מסמכים שכדאי להכין
- תעודת פטירה או מסמך רשמי אחר לפי דרישת הגוף המטפל.
- צו ירושה או צו קיום צוואה דיגיטלי, לפי המקרה.
- תעודות זהות ופרטי קשר של היורשים או של מיופה כוחם.
- פרטי חשבון ידועים, דפי חשבון ומסמכים לגבי פיקדונות או הלוואות.
- אם כבר הוסכם על חלוקה: המסמכים הרלוונטיים והסכמות הנדרשות.
בדיקת התחייבויות ופעולות שוטפות
לא כדאי להתמקד ביתרת הזכות בלבד. יש לברר חיובים, הוראות קבע, הלוואות, עיקולים או תשלומים שטרם הושלמו. כאשר יש כמה יורשים, יש להבחין בין ההכרה בזכאות לפי הצו לבין אופן החלוקה ביניהם. מחלוקת בין יורשים או מסמך חלוקה לא ברור עשויים לחייב בדיקה לפני בקשה לביצוע פעולה בלתי הפיכה.
מסמכים דיגיטליים ושירותי ממשלה
רשם הירושה מציין כי ניתן לקבל העתק דיגיטלי של צו שניתן, וכי אין צורך להזמין העתק נוסף אם הקובץ המקורי של הצו הדיגיטלי כבר מצוי בידי הפונה: בקשה לצו קיום צוואה. יש לשמור את הקובץ המקורי ואת פרטי ההליך באופן מסודר.
שאלות נפוצות
האם יורש אחד יכול למשוך את כל הכסף?
הפעולה תלויה בצו, במבנה החשבון, בהסכמות ובדרישות הבנק. אין להניח שזכאות של יורש אחד מאפשרת פעולה בשם כלל היורשים ללא בדיקה.
מה עושים אם לא ידוע באיזה בנק מתנהל חשבון?
אפשר לבחון את שירות האיתור של בנק ישראל ואת המסמכים הפיננסיים של הנפטר. לאחר קבלת תוצאה יש לפנות לבנק הרלוונטי, משום שהמידע הקובע נמצא אצלו.
היתרה בחשבון היא נקודת התחלה בלבד
כסף בחשבון של נפטר עשוי להיות חלק מן העיזבון, אך לפני חלוקה צריך להבין מהי יתרת החשבון, אילו חיובים עתידיים קיימים, האם יש פיקדון, הלוואה, עיקול, הוראת קבע או זיכוי שטרם הופיע. יתרת זכות ביום מסוים אינה בהכרח סכום שניתן לחלק מיד.
בדוגמה היפותטית, בחשבון יש יתרה של 80,000 ש״ח, אך גם הוראה לחיוב ביטוח, תשלום מס מתוכנן והחזר הלוואה חודשי. אם כל הסכום מועבר ליורשים בלי בדיקה, אחד מהם עלול להידרש בהמשך לטפל בחיובים שאין להם מקור. חשוב להפריד בין מידע מהבנק לבין החלטה על חלוקה.
אם החשבון משותף, מתווספת שאלת מקור הכספים והסכם החשבון. חשבון על שם הנפטר בלבד אינו זהה לחשבון משותף, וגם בחשבון משותף אין להניח שכל הכסף שייך אוטומטית לשותף שנותר בחיים.
הצו מזהה זכאות אך אינו מחלק כל פעולה
צו ירושה מצהיר על זהות היורשים וחלקיהם בעיזבון. צו קיום צוואה נותן תוקף לצוואה. הם אינם בהכרח הוראה מפורטת לבנק כיצד לחלק כל יתרה, במיוחד כשיש כמה יורשים, חוב, הסכמה חלקית או מחלוקת על נכס מסוים.
בדוגמה היפותטית, שלושה יורשים זכאים בחלקים שווים לפי צו ירושה, אך אחת מהם שילמה מכיסה הוצאות קבורה וחובות דחופים. הצו אינו קובע לבדו כיצד מתחשבנים על כל הוצאה. ייתכן שנדרש תיעוד, הסכמה או בירור לפני שכל יורש מקבל אותו סכום מתוך החשבון.
השירות לצו קיום צוואה מסביר את מסלול הטיפול בצוואה. כאשר יש גם נכסים שלא נכללו בצוואה, יש לבחון את המסלול המתאים ביחס לרכוש זה ולא להניח שהצו לבדו מכסה כל סוג נכס באותה דרך.
איתור חשבונות אינו מחליף מידע בנקאי
כשלא ידוע באיזה בנק מתנהל חשבון, אפשר להיעזר בשירות לאיתור חשבונות ופיקדונות ללא תנועה. לפי המידע של בנק ישראל, תוצאת האיתור היא אינדיקציה בלבד והמידע הקובע נמצא אצל הבנק עצמו.
בדוגמה היפותטית, תוצאת איתור מציגה חשבון ישן בבנק מסוים. התוצאה אינה מפרטת בהכרח יתרה, תנועות, חובות או מצב המוצר. לאחר איתור יש לפנות לבנק עם המסמכים המתאימים ולברר מהו המידע הדרוש לשלב הבא.
גם מסמכים בבית עשויים להצביע על חשבון נוסף: דוחות שנתיים, הודעות מס, פנקסי שיקים, מסמכי אשראי, התראות דואר או מסמכים דיגיטליים. יש לשמור אותם ולהימנע מלהסיק מיעדר מסמך פיזי שאין חשבון או פיקדון.
הסכמה בין יורשים צריכה להיות ישימה
כאשר היורשים מסכימים על חלוקת הכספים, חשוב שההסכמה תזהה את החשבון, את הסכום או דרך החישוב, את החובות שנוכו, את מועדי ההעברה ואת מי מוסמך למסור הוראות לבנק. הסכמה כללית „נחלק בהמשך” אינה בהכרח מספיקה לביצוע.
בדוגמה היפותטית, יורש אחד צריך חלק מן הכסף לתשלום חוב של העיזבון, ושניים אחרים מבקשים חלוקה מלאה. אפשר להגדיר סכום שנשאר בחשבון עד לסיום חיובים ידועים, ומנגנון לדיווח על תשלומים. הדבר אינו מחייב פתרון זה בכל מקרה, אך מבהיר את הקשר בין היתרה לבין התחייבויות.
יורש אחד אינו אמור למשוך את כל הכסף רק משום שהוא מחזיק בעותק הצו או יודע את פרטי החשבון. יש לבדוק את דרישת הבנק, הסכמת יתר הזכאים והמשמעות של פעולה בשם כולם. פעולה חד-צדדית עלולה להקשות על חלוקה ועל בירור אחר כך.
קובץ צו דיגיטלי ותיעוד
צו ירושה או צו קיום דיגיטלי צריך להישמר בצורתו המקורית לפי הנחיות השירות. אפשר שהבנק יבקש את הקובץ, מסמכי זיהוי ופרטים נוספים. צילום מסך או הדפסה מטושטשת אינם בהכרח תחליף למסמך המקורי שניתן בהליך.
בדוגמה היפותטית, יורשת שולחת לבנק קובץ צו ומבקשת מידע. אם היא פועלת בשם יורשים נוספים, חשוב שתהיה בהירות לגבי ההרשאה שלה לקבל מידע או למסור הוראה. קבלת מידע אינה זהה למשיכת כסף, והעברת מסמך לבנק אינה הסכמה של כלל היורשים לחלוקה.
שאלות קשורות להמשך הבדיקה
המידע כללי ואינו מחליף ייעוץ משפטי לפי המסמכים והנסיבות. המשרד נמצא בדרך הנפת הדגל 5, בניין צרפתי ״אמבסי״, פארק המדע, נס ציונה. הפגישות בתיאום מראש.


