מדריך מידע מטעם משרד אל-רם זלזניק · פורסם:
אדם יכול לקבוע מוטבים בביטוח חיים, בקופת גמל או במוצר חיסכון אחר, ובמקביל לערוך צוואה. שני המסמכים עשויים להתייחס לאותם בני משפחה, אך לא בהכרח פועלים באותו אופן. לכן, כאשר מעדכנים צוואה או כשמטפלים בעיזבון לאחר פטירה, חשוב לבדוק את הוראות המוטבים אצל כל גוף מוסדי ולא להסתפק בנוסח הצוואה.
מה תמצאו במדריך?
- נקודת המוצא בחוק הירושה
- למה צוואה אינה מספיקה לבדה
- מסמכים שכדאי לרכז
- מה בודקים כאשר ההוראות שונות
- קשר לצו ירושה או צו קיום
- שאלות נפוצות
- מוצר פיננסי אינו בהכרח נכס עיזבון
- צוואה והוראת מוטבים פועלות במישורים שונים
- זהות המוטב חייבת להיות ברורה
- צווים נדרשים לעיזבון, אך אינם מחליפים בדיקה
- בדיקה מעשית לאחר פטירה
- זכויות שארים בקרן פנסיה
נקודת המוצא בחוק הירושה
סעיף 147 לחוק הירושה קובע שסכומים המשתלמים עקב מותו של אדם על פי חוזה ביטוח, חברות בקופת קצבה או בקופת תגמולים, או עילה דומה, אינם בכלל העיזבון, אלא אם הותנה שהם מגיעים לעיזבון. נוסח הסעיף מופיע במסמך ממשלתי של נוסח חוק הירושה, סעיף 147. לכן יש לברר בכל מוצר אם קיימת הוראת מוטבים, מה נוסחה, והאם נקבע במפורש שהכספים יועברו לעיזבון.
למה צוואה אינה מספיקה לבדה
צוואה יכולה להסדיר את נכסי העיזבון, אך היא אינה בהכרח משנה הוראת מוטבים קיימת. למשל, ייתכן שאדם ערך צוואה חדשה לטובת ילדיו אך בטופס ישן של קופת גמל מופיע בן זוג לשעבר כמוטב. אין להסיק מהצוואה בלבד שההוראה בגוף המוסדי עודכנה או בוטלה. יש להשוות בין המסמכים ולבדוק את הנהלים והטפסים של כל גוף.
מסמכים שכדאי לרכז
- צוואה עדכנית וכל מסמך ביטול או שינוי ידוע.
- דוחות שנתיים, אישורי הצטרפות ומכתבים של חברות ביטוח, קופות גמל וקרנות פנסיה.
- טפסי הוראת מוטבים, לרבות תאריך החתימה ואישור קליטתם.
- פרטי הזיהוי של המוטבים ושל הזוכים בצוואה.
- מסמכי נישואין, גירושין או שינוי שם, אם הם דרושים לזיהוי או לבדיקת העדכון.
מה בודקים כאשר ההוראות שונות
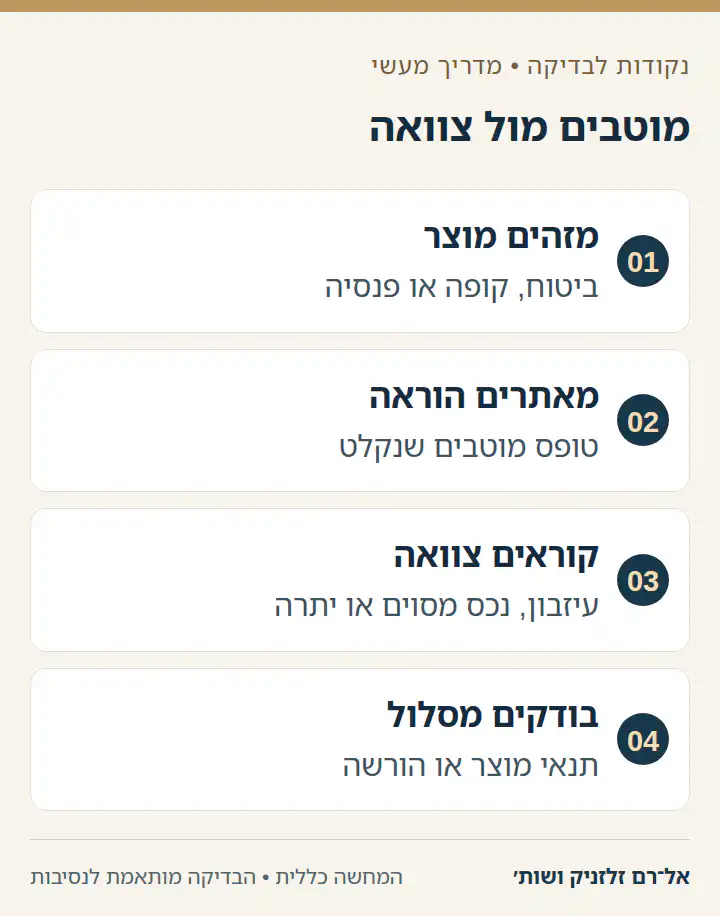
יש לזהות תחילה את סוג המוצר ואת מקור הזכות. לאחר מכן בודקים אם קיימת הוראת מוטבים תקפה, אם היא כוללת חלופות במקרה שמוטב נפטר, ואם נקבעה הוראה שהכספים יגיעו לעיזבון. כאשר מתעוררת מחלוקת, חשוב לא לבצע חלוקה על בסיס הנחה כללית. ייתכן שתידרש פנייה לגוף המוסדי עם מסמכים נוספים או בירור משפטי של נוסח ההוראות.
קשר לצו ירושה או צו קיום
צו ירושה או צו קיום צוואה עשויים להיות דרושים בטיפול בנכסי העיזבון, אך אינם פוטרים מבדיקה מול הגוף המוסדי. השירות הממשלתי בנושא צו קיום מציין שאם הצוואה אינה כוללת את כל רכוש המנוח, ניתן להגיש גם בקשה לצו ירושה לגבי רכוש שלא נכלל בה: בקשה לצו קיום צוואה.
שאלות נפוצות
האם אפשר לעדכן מוטב רק באמצעות צוואה חדשה?
יש לבדוק את תנאי המוצר והוראת המוטבים הקיימת. בהיעדר אימות מהגוף המוסדי, אין להניח שהצוואה לבדה שינתה את ההוראה שנרשמה אצלו.
מה קורה אם המוטב נפטר לפני בעל המוצר?
התשובה תלויה בהוראת המוטבים, בתקנון או בתנאי הפוליסה ובנסיבות המקרה. יש לאתר את המסמך המעודכן ולבדוק אם נקבע מוטב חלופי או הסדר אחר.
מוצר פיננסי אינו בהכרח נכס עיזבון
החלוקה מתחילה בזיהוי סוג המוצר: ביטוח חיים, קופת גמל, קרן פנסיה, ביטוח מנהלים או מוצר אחר. סעיף 147 לחוק הירושה קובע ככלל שסכומים המשתלמים עקב מותו של אדם לפי חוזה ביטוח, חברות בקופת קצבה או קופת תגמולים, או עילה דומה, אינם בכלל העיזבון אלא אם הותנה שהם מגיעים לעיזבון.
המשמעות היא שלא נכון להניח שכל יתרה שמופיעה בדוח שנתי תחולק לפי הצוואה, אך גם לא נכון להניח שכל מוצר תמיד משולם למוטב. צריך לבדוק את הוראת המוטבים, תנאי הפוליסה או התקנון, ואפשרות שנקבע במפורש שהכספים יגיעו לעיזבון.
בדוגמה היפותטית, אדם ערך צוואה שמורישה את כל רכושו לילדיו, אך בטופס מוטבים ישן בפוליסת ביטוח חיים מופיע בן זוג לשעבר. לפני מסקנה יש לאתר את טופס המוטבים שנקלט בגוף המוסדי, לבדוק אם עודכן, ומה קובעים תנאי המוצר ביחס לפטירת מוטב או לשינוי הוראה.
צוואה והוראת מוטבים פועלות במישורים שונים
צוואה יכולה לכלול הוראה על העיזבון כולו, על נכס מסוים או על יתרת העיזבון. הוראת מוטבים היא הוראה שנמסרה לגוף המוסדי ביחס למוצר מסוים. מסמך אחד אינו משנה בהכרח את האחר, ולכן עדכון צוואה אינו תחליף לבירור מול חברת הביטוח או הקופה.
בדוגמה היפותטית, מצווה משנה את צוואתו לאחר גירושין ומסיר את בן הזוג לשעבר מכל הוראותיה. אם לא עודכנה הוראת המוטבים בקופה, לא ניתן להניח שהשינוי בצוואה נקלט גם אצל הקופה. נדרש בירור של המסמך העדכני אצל כל גוף, ולא רק השוואה בין כותרות המסמכים.
כאשר רוצים שהכספים יגיעו לעיזבון, יש לבדוק כיצד תנאי המוצר והמסלול המוסדי מטפלים בכך. אין להסתפק במשפט כללי בצוואה בלי לברר האם הוא תואם את הוראות המוצר ואת הדרישה למסירת הודעה לגוף המוסדי.
זהות המוטב חייבת להיות ברורה
מוטב יכול להיות אדם, ולעיתים גם גוף מסוים, אך חשוב שהוראת המוטבים תאפשר זיהוי. שם פרטי בלבד, כינוי משפחתי, שם קודם לאחר שינוי שם או תיאור כמו „ילדיי” עלולים לעורר שאלה כיצד ייושמו ההוראות לפי תנאי המוצר.
בדוגמה היפותטית, טופס ישן מציין „אשתי”, והאדם התגרש ונישא מחדש. אין להסיק מהכינוי לבדו מי זכאי כיום. יש לבחון את הטופס, מועדו, הגדרותיו ותנאי המוצר. בדיקה זו חשובה גם כשיש בן זוג חדש, ידוע או ידועה בציבור, או שינוי שם שלא עודכן במסמכים.
אם מוטב נפטר לפני בעל המוצר, יש לבדוק את הוראת המוטבים ואת תנאי הפוליסה או התקנון. ייתכן שנקבע מוטב חלופי, הוראה קבוצתית, מסלול של שארים או הסדר אחר. לא נכון לקבוע רשימה סגורה של זכאים בלי בדיקה של נוסח המוצר והדין הרלוונטי.
צווים נדרשים לעיזבון, אך אינם מחליפים בדיקה
צו ירושה או צו קיום צוואה חשובים לטיפול בנכסי העיזבון, אך אינם פוטרים מבדיקה מול גוף מוסדי. אם המוצר משולם לפי הוראת מוטבים שאינה חלק מן העיזבון, הגוף עשוי לבקש מסמכים שונים מאלה הנדרשים לחשבון בנק של המנוח. אם נקבע שהכספים לעיזבון, הצו עשוי לקבל תפקיד אחר.
השירות לבקשה לצו קיום צוואה מסביר את מסגרת ההליך ביחס לצוואה ולעיזבון. כאשר הצוואה אינה כוללת את כלל הרכוש, עשויה להתעורר גם שאלת צו ירושה לגבי רכוש שלא נכלל בה. אין בכך קביעה מראש כיצד כל גוף מוסדי יסווג את המוצר.
בדוגמה היפותטית, יורשים מקבלים צו קיום ומבקשים לשחרר גם כספי ביטוח. לפני חלוקה, צריך לזהות האם מדובר בסכום עיזבון, בתשלום מוטבים או בזכות אחרת לפי תנאי המוצר. ערבוב בין המסלולים עלול לעכב תשלום או ליצור חלוקה לא נכונה.
בדיקה מעשית לאחר פטירה
רצוי לרכז דוחות שנתיים, אישורי הצטרפות, תכתובות, טפסי מוטבים וכל מסמך ביטול או עדכון ידוע. חשוב לשמור גם על תאריכי המסמכים ועל אישור קליטה, משום שטיוטה שנשמרה בבית אינה בהכרח ההוראה שנרשמה בגוף המוסדי.
בדוגמה היפותטית, נמצאים שני טפסים: אחד ישן עם חתימה ואחד חדש ללא אישור קבלה. אין להניח שהחדש גובר. צריך לפנות לגוף המוסדי ולברר איזה מסמך נרשם, האם הטופס התקבל כדין, ומהם הנהלים ביחס לשינוי. המידע הקובע למוצר מצוי אצל הגוף המנהל.
זכויות שארים בקרן פנסיה
זכות של שארים לקצבה בקרן פנסיה אינה בהכרח תשלום למוטבים שנרשמו בטופס. יש לבדוק את הגדרת השארים בתקנון ואת התנאים החלים במועד הרלוונטי. למשל, רישום ילד בגיר כמוטב אינו אומר שהוא זכאי אוטומטית לקצבת שארים. לכן ממפים בנפרד זכויות שארים, כספים למוטבים ונכסי עיזבון, גם כאשר כולם מופיעים בדוחות של אותה משפחה.
הבסיס להבחנה ביחס לכספים שמחוץ לעיזבון מצוי בסעיף 147 לחוק הירושה; את יישומו בודקים לצד התקנון או הפוליסה הרלוונטיים.
שאלות קשורות להמשך הבדיקה
המידע כללי ואינו מחליף ייעוץ משפטי לפי המסמכים והנסיבות. המשרד נמצא בדרך הנפת הדגל 5, בניין צרפתי ״אמבסי״, פארק המדע, נס ציונה. הפגישות בתיאום מראש.


