מדריך מידע מטעם משרד אל-רם זלזניק · פורסם:
עסק או חברה הם נכס כלכלי, אך גם מערכת פעילה של חוזים, עובדים, אשראי, מוניטין ותזרים. בפרידה, השאלה אינה מסתכמת בשם הרשום כבעלים. נדרשת תמונה עובדתית של מבנה העסק, תקופת הפעילות, תרומת הצדדים, התחייבויות קיימות והאפשרות להמשיך להפעיל אותו בלי לפגוע בו.
מה תמצאו במדריך?
- מיפוי מבנה העסק
- מסמכים להכנת תמונה כלכלית
- שווי אינו רק יתרת החשבון
- המשך פעילות בזמן הסכסוך
- חלופות להסדרה
- שאלות נפוצות
- לבחון הסדר שאפשר לבצע
- הבעלות הרשומה אינה כל התמונה
- שווי עסק אינו יתרת בנק
- העסק הפעיל דורש כללי ביניים
- העברת מניות, איזון כספי או מכירה
- מסמכים תאגידיים ונתונים כלכליים
- הסדר שאפשר לקיים לאורך זמן
מיפוי מבנה העסק
יש להבחין בין עוסק עצמאי, שותפות וחברה. בכל מבנה נבדקים מסמכי רישום, בעלי מניות או שותפים, זכויות חתימה, הסכמי מייסדים, הלוואות, ערבויות והתחייבויות. נסח חברה או מסמכי ההתאגדות אינם מסיימים את הבדיקה, אך הם נקודת פתיחה חיונית.
מסמכים להכנת תמונה כלכלית
- דוחות כספיים, דוחות מס, תדפיסי בנק ופירוט אשראי.
- מסמכי רישום, תקנון, הסכם שותפים ופרוטוקולים.
- רשימת נכסים, מלאי, ציוד, קניין רוחני והתחייבויות.
- חוזים מרכזיים עם לקוחות, ספקים, משכירים ועובדים.
- מסמכים על השקעות של בני הזוג, משיכות או ערבויות אישיות.
שווי אינו רק יתרת החשבון
בחינת עסק עשויה לכלול נכסים מוחשיים, התחייבויות, הכנסות עתידיות, תלות בבעל העסק ונתונים נוספים. יש להגדיר את מועד הבדיקה, את המסמכים שעליהם מסתמכים ואת השאלות שהבדיקה נדרשת לענות עליהן. אין להציג הערכה לא מבוססת כאילו היא שווי מוסכם.
המשך פעילות בזמן הסכסוך
לפני ביצוע פעולות חריגות, כגון מכירת נכס עסקי, נטילת אשראי נוסף או העברת פעילות, יש לבדוק את השלכותיהן על העסק ועל זכויות הצדדים. חוק יחסי ממון כולל הוראות המאפשרות לבית המשפט או לבית הדין לתת אמצעים לשמירת זכויות כאשר יש חשש לפעולה המסכלת זכות עתידית; ראו חוק יחסי ממון במאגר החקיקה הלאומי.
חלופות להסדרה
לעיתים אחד הצדדים ממשיך בעסק והצד האחר מקבל איזון בדרך אחרת; לעיתים נדרשת מכירה, המשך שותפות מוגבלת או הסכם תשלומים. בחירת החלופה דורשת בחינה של נזילות, מיסוי, אשראי, תלות אישית וסיכונים עסקיים.
שאלות נפוצות
האם בן הזוג צריך לקבל מניות בחברה?
לא בהכרח. דרך האיזון תלויה במבנה החברה, בהסכמים, בהערכת השווי ובנסיבות הרכושיות.
האם אפשר להמשיך לנהל את העסק בזמן פרידה?
יש לבדוק התחייבויות קיימות, צורך תפעולי והאם קיימות הוראות או בקשות לשמירת מצב קיים.
לבחון הסדר שאפשר לבצע
כאשר מוצע תשלום לבן הזוג במקום העברת מניות, יש לבדוק את מקור המימון ואת השפעתו על פעילות החברה. תשלום מתוך החברה אינו זהה לתשלום אישי של בעל המניות, והוא עשוי לעורר השלכות מס וזכויות של שותפים. בהסדר תשלומים מגדירים מועדים, בטוחות ומה קורה באיחור. אם קיימת הערכת שווי, חשוב שהצדדים יבינו את ההנחות והנתונים שעליהם היא מבוססת.
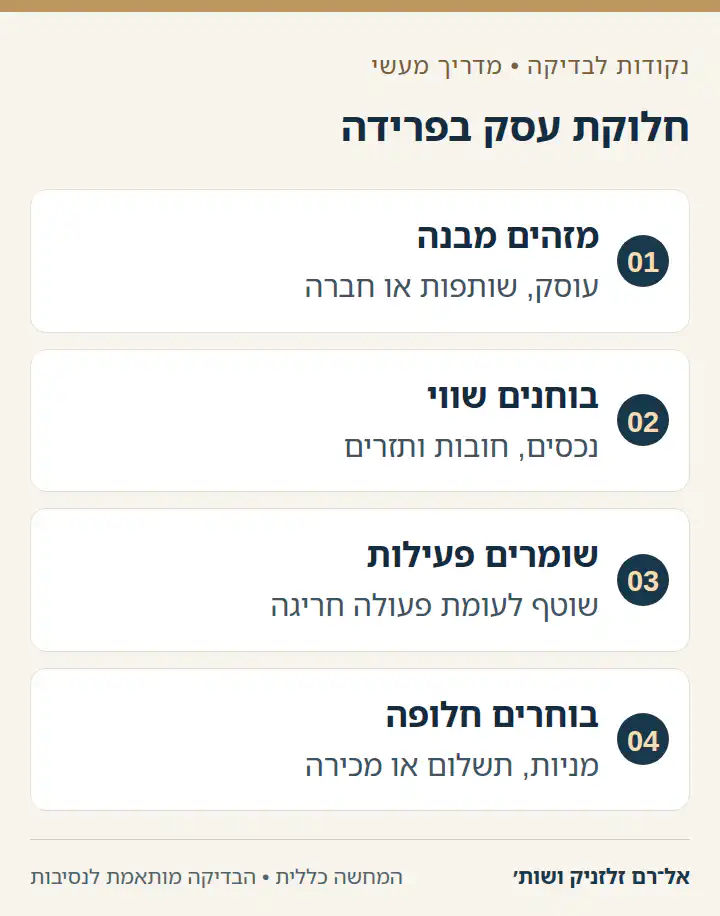
הבעלות הרשומה אינה כל התמונה
בחינת עסק בפרידה מתחילה במבנה המשפטי: עוסק עצמאי, שותפות או חברה. לכל מבנה יש נכסים, התחייבויות, מסמכי רישום ומערכות יחסים שונות עם לקוחות, עובדים, בנקים ורשויות. העובדה שמניה או עסק רשומים על שם אחד מבני הזוג אינה מסיימת את שאלת ההתחשבנות ביניהם, אך גם אינה יוצרת אוטומטית זכות של האחר לקבל מניות או לנהל את העסק.
בדוגמה היפותטית, בן זוג מפעיל חברה פרטית והוא בעל המניות היחיד, בעוד בת זוגו עבדה בעסק ללא שכר קבוע במשך תקופה. יש להפריד בין שאלות של שווי, תרומה, משיכות, זכויות עבודה אם קיימות, והדרך שבה יבוצע איזון רכושי. אין להניח שהפתרון היחיד הוא העברת מחצית המניות.
בדוגמה אחרת, שני בני הזוג שותפים רשומים בעסק אך רק אחד מנהל את הפעילות היומית. בנוסף לשאלת השווי, יש לבחון הסכם שותפים, זכות חתימה, משיכות, חובות והשלכות של המשך ניהול משותף. כותרת „עסק משפחתי” אינה מחליפה מסמכים והחלטות תאגידיות.
שווי עסק אינו יתרת בנק
יתרת חשבון הבנק ביום מסוים היא נתון חשוב, אך אינה בהכרח שווי העסק. תמונה כלכלית עשויה לכלול מלאי, ציוד, חשבונות לקבל, הלוואות, התחייבויות לספקים ולעובדים, חוזים, מוניטין, קניין רוחני ותלות אישית בבעל העסק. יש לקבוע מהי שאלת הבדיקה: שווי חברה, שווי פעילות, יכולת מימון תשלום או היקף משיכות.
בדוגמה היפותטית, לחברה יתרה נמוכה בחשבון אך חוזה ארוך טווח עם לקוח מרכזי ומלאי בעל ערך. בדוגמה אחרת, יתרה גבוהה נובעת מתשלום שקיבלה החברה אך מולה עומדות התחייבויות מס, ספקים והחזרי אשראי קרובים. הצגת מספר בודד בלי ההנחות והמסמכים שעליהם הוא מבוסס עלולה ליצור תמונה מטעה.
יש להגדיר גם מועד הערכה. עסק יכול להשתנות במהירות עקב אובדן לקוח, עונתיות, השקעה או משיכת רווחים. מועד הקרע, מועד הדוח ומועד ההסדר אינם תמיד אותו תאריך. אין להציג אומדן כאילו הוא שווי מוסכם או ודאי אם לא הוסכם כך.
העסק הפעיל דורש כללי ביניים
בזמן מחלוקת העסק עשוי להמשיך לשלם עובדים, ספקים, שכירות והלוואות. עצירה בלתי מבוקרת של פעילות יכולה לפגוע בערך שעליו מנסים להתחשבן, אך גם פעולה חריגה ללא שקיפות יכולה לשנות את המצב. כדאי להבחין בין פעילות שוטפת הכרחית לבין מכירת נכס מהותי, נטילת אשראי חדש, חלוקת רווחים חריגה או העברת לקוחות וציוד.
בדוגמה היפותטית, בעל מניות מבקש למכור רכב של החברה כדי לממן תזרים. אם הרכב חיוני לפעילות, אם קיימת עליו בטוחה, או אם המכירה נעשית לצד קשור, יש שאלות נוספות מעבר למחיר המכירה. מנגד, אין להניח שכל תשלום לספק או משכורת דורשים הסכמה של שני בני הזוג.
חוק יחסי ממון כולל הוראות לשמירת זכויות כאשר פעולה או חשש לפעולה עלולים לסכל זכות לפי הסכם ממון או איזון משאבים. אין בכך איסור אוטומטי על ניהול עסק או קביעה שכל פעולה מחייבת צו; יש לקשור את הבקשה לעובדות, לסיכון ולסעד מתאים.
העברת מניות, איזון כספי או מכירה
חלופות אפשריות אינן שקולות תמיד. העברת מניות יכולה להכניס את בן הזוג לשעבר למבנה תאגידי עם זכויות וחובות, הסכמי מייסדים, בעלי מניות נוספים ודרישות רגולטוריות. איזון כספי מאפשר לעיתים להשאיר את הבעלות והניהול בידי צד אחד, אך מחייב מקור מימון אמיתי, לוח תשלומים ובטוחות מתאימות. מכירה עשויה להיות אפשרות אחרת, אך עלולה לפגוע בפעילות, בעובדים או בערך המימוש.
בדוגמה היפותטית, העסק מוערך בסכום מסוים והצד הממשיך מציע לשלם לבן הזוג האחר בפריסה. השאלה אינה רק גובה התשלום: מהו מקור הכסף, האם התשלומים יוצאים ממשכורת, מהלוואה או מדיבידנד, האם החברה יכולה לשאת בכך, ומה קורה במקרה של איחור. תשלום מתוך החברה אינו זהה לתשלום אישי של בעל המניות ועלול לערב מס, אשראי או זכויות שותפים.
אם העסק תלוי ברישיון אישי, בזיכיון, באישור בנק או בהסכמת שותף, ההסדר צריך להתחשב בכך. אין להבטיח שהעברת מניות או שינוי בעלות יאושרו רק מפני שהצדדים הסכימו ביניהם.
מסמכים תאגידיים ונתונים כלכליים
נסח חברה מסייע לזהות חברה ולקבל מידע מרשות התאגידים, אך הוא אינו מחליף תקנון, הסכם בעלי מניות, פרוטוקולים, דוחות כספיים או הסכמי אשראי. כאשר יש בעלי מניות נוספים, זכות סירוב, מגבלת העברה או מנגנון הערכת שווי, יש לבדוק אותם לפני שמציעים להעביר מניות.
בדוגמה היפותטית, נסח החברה מציג שני בעלי מניות, אך הסכם בעלי המניות נותן לבעל המניות האחר זכות לרכוש מניה לפני העברה לצד שלישי. בן זוג לשעבר אינו בהכרח „צד פנימי” להסכם. בלי עיון בהסכם, הצעה להעביר מניות עשויה להיות בלתי ניתנת לביצוע.
תמונה כלכלית רצינית מתייחסת גם למשיכות בעלים, הלוואות בעלים, ערבויות אישיות וחשבונות הקשורים לעסק. אין להסיק מדוח מס בלבד מהו התזרים הנוכחי, ואין להסיק מדף בנק בלבד מהו הרווח. הנתונים צריכים לענות על שאלה מוגדרת ולא להפוך לאיסוף מסמכים כללי.
הסדר שאפשר לקיים לאורך זמן
בהסדר תשלומים רצוי להגדיר סכום, מועדים, מנגנון הצמדה אם הוסכם, בטוחות, דיווח והשלכות של הפרה. בהעברת מניות צריך להתייחס למסמכי החברה, רישום, זכויות הצבעה וחובות כלפי בעלי מניות אחרים. בהמשך שותפות יש לקבוע מי מחליט על פעילות שוטפת, מי חותם ומהו מנגנון פתרון מחלוקות.
בדוגמה היפותטית, בני זוג מסכימים שהאישה תקבל תשלום על פני שלוש שנים במקום מניות. אם כל התשלום תלוי בלקוח יחיד של העסק, כדאי שהסיכון הזה יהיה גלוי בהסדר ולא יתגלה רק לאחר פיגור. פתרון טוב אינו בהכרח זה שמחלק את העסק „חצי-חצי”, אלא כזה שאפשר לממן, לרשום ולבצע בלי לפגוע שלא לצורך בעסק ובזכויות הצדדים.
שאלות קשורות להמשך הבדיקה
המידע כללי ואינו מחליף ייעוץ משפטי לפי המסמכים והנסיבות. המשרד נמצא בדרך הנפת הדגל 5, בניין צרפתי ״אמבסי״, פארק המדע, נס ציונה. הפגישות בתיאום מראש.


