מדריך מידע מטעם משרד אל-רם זלזניק · פורסם:
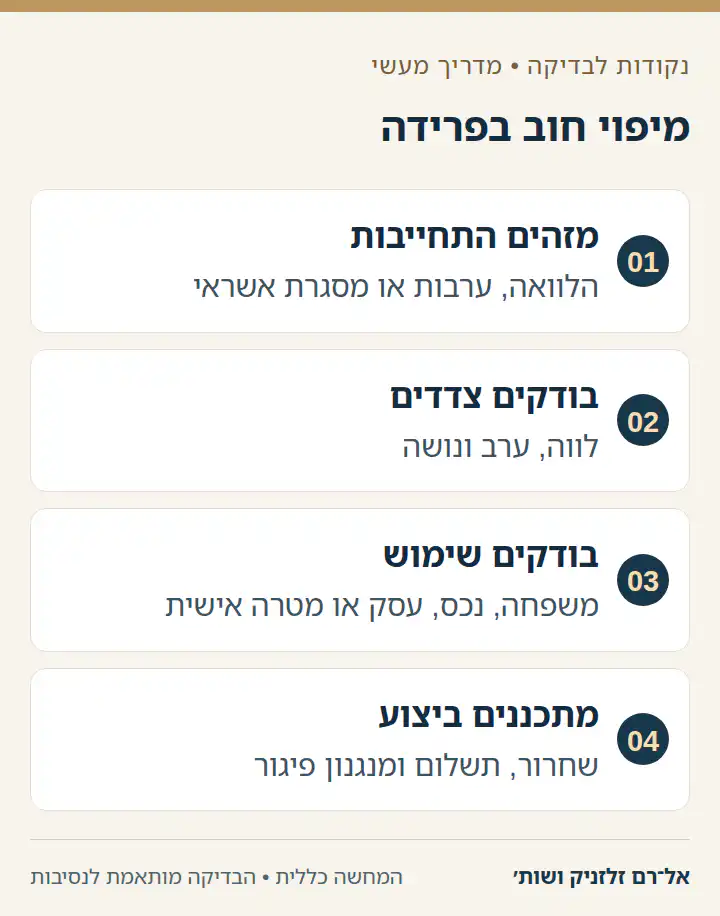
בפרידה, חובות דורשים בדיקה נפרדת מן הנכסים. העובדה שחוב נוצר בזמן הזוגיות אינה מספיקה לבדה כדי לקבוע את אופן ההתחשבנות בין בני הזוג, וגם הסכמה ביניהם אינה משנה בהכרח את זכויות הבנק או נושה אחר. חשוב לבנות תמונה מסודרת של כל התחייבות לפני חתימה על הסכם.
מה תמצאו במדריך?
שתי מערכות יחסים שונות
יש להבחין בין היחסים הפנימיים בין בני הזוג לבין היחסים החוזיים מול הבנק, חברת האשראי, ספק או ערב. הסכם גירושין יכול לקבוע מי יישא בתשלום ביניהם, אך יש לבדוק בנפרד מי רשום כלווה, ערב או בעל חשבון מול הנושה.
מיפוי החובות
- הלוואות, משכנתה, מסגרות אשראי וחובות בכרטיסי אשראי.
- חובות עסקיים, ערבויות, שעבודים והתחייבויות לספקים.
- חובות מס, קנסות או הליכי גבייה קיימים.
- מועד יצירת החוב, מטרתו והשימוש שנעשה בכסף.
- מסמכי חשבון, הסכמי הלוואה, לוחות סילוקין והתכתבויות.
בדיקת מטרת החוב
יש לברר אם החוב שימש למחיית המשפחה, לרכישת נכס, לעסק של אחד מבני הזוג, למימון השקעה או למטרה אישית. גם דרך ההחזר, מקור הכספים והאם שני הצדדים ידעו על ההתחייבות עשויים להיות רלוונטיים לבחינת ההתחשבנות ביניהם.
שמירת זכויות בזמן מחלוקת
חוק יחסי ממון כולל הוראות לגבי אמצעים לשמירת זכויות כאשר קיימת פעולה או חשש לפעולה שיש בה לסכל זכות לפי הסכם ממון או איזון משאבים. ראו את סעיף 11 בנוסח חוק יחסי ממון במאגר החקיקה הלאומי. התאמת סעד מחייבת בדיקה של העובדות וההליך.
הסדרה מעשית
בהסכם כדאי להגדיר איזה חוב משולם על ידי מי, כיצד תתבצע החלפת לווה או מחזור אם נדרש, מה יקרה במקרה של פיגור, וכיצד יישמר תיעוד של תשלומים. אין לחתום על מנגנון שלא ניתן לבצע בפועל מול הגוף המממן.
שאלות נפוצות
האם חוב על שם אחד מבני הזוג הוא בהכרח אישי?
לא בהכרח. יש לבדוק את מקור החוב, השימוש בכספים, ההסכמות והמסמכים.
האם הסכם גירושין פוטר ערב מחוב?
לא בהכרח. יש לבדוק את ההסכם ואת התחייבות הערבות מול הנושה.
שחרור מהתחייבות מול הבנק
אם ההסכם קובע שאחד מבני הזוג יישא במשכנתה, צריך לבדוק האם הבנק מסכים לשחרר את האחר מההלוואה או מהערבות. עד להסדרה מול הבנק, האחריות החוזית עשויה להישאר גם אם נקבעה ביניהם חלוקה אחרת. לכן מגדירים מה יקרה אם הבנק לא יאשר את השינוי, כיצד יתועד כל תשלום ואיזה מנגנון יגן על הצד שנותר חשוף להתחייבות.
שם החייב אינו מסיים את השאלה
חוב שנרשם על שם אחד מבני הזוג אינו בהכרח אישי ביניהם, וחוב שנרשם על שם שניהם אינו בהכרח מתחלק ביניהם באופן שווה בכל הקשר. יש להבחין בין היחסים הפנימיים: מי יישא בנטל במסגרת הפרידה; לבין היחסים החוזיים מול הבנק, חברת האשראי, ספק, ערב או רשות.
בדוגמה היפותטית, הלוואה רשומה על שם האישה בלבד אך שימשה לשיפוץ דירת המשפחה. אפשר שתעלה שאלת התחשבנות בין בני הזוג, אך הבנק עדיין יפנה ללווה הרשומה לפי ההסכם עמו. בדוגמה הפוכה, שני בני הזוג חתומים על הלוואה לעסק של אחד מהם. העובדה שהעסק מנוהל רק בידי אחד אינה משחררת את האחר מול הבנק אם הוא חתום כלווה או ערב.
הטעות המרכזית היא לכתוב בהסכם „הבעל ייקח את כל החובות” ולהניח שהנושה מחויב לשחרר את האישה. ההסכמה עשויה ליצור זכות ביניהם, אך אינה מחליפה הסכמה של הגוף המממן לשחרור, למחזור או להחלפת לווה.
מטרת החוב והזמן שבו נוצר
כל חוב צריך להיבחן לפי המועד, המטרה והשימוש בכסף. הלוואה למחיית המשפחה, משכנתה לרכישת בית, מינוס בחשבון משותף, ערבויות לעסק, מס שלא שולם או מימון השקעה אישית אינם בהכרח מציגים אותה שאלה. גם ידיעת בן הזוג האחר, אופן ההחזר ומקור הכספים עשויים להיות רלוונטיים.
בדוגמה היפותטית, בן זוג מושך אשראי בכרטיס על שמו לרכישת ציוד לעסק פרטי. אם הציוד נשאר בעסק וההכנסות ממנו לא שימשו את המשפחה, ייתכן שהניתוח הפנימי שונה מחוב שנוצר לקניית מזון ושכר דירה. אין צורך לתייג מראש כל חוב כ„משותף” או „אישי”; יש לתאר את העובדות והמסמכים.
גם מועד הקרע וההסדרים שהיו לאחריו חשובים. חוב שנוצר לאחר פרידה בפועל, לאחר סגירת חשבון משותף או לאחר החלטה שמגבילה פעולה בחשבון עשוי לעורר שאלות אחרות מחוב שנוצר בתקופת ניהול משק הבית המשותף. אין להסתמך רק על תאריך הגירושין הפורמלי בלי לבחון את המסגרת שנקבעה.
משכנתה, חשבון משותף וערבות
במשכנתה יש לבדוק מי הלווה, מי ערב, האם יש שעבוד, ומה דורש הבנק לשם החלפת לווה או שחרור. קביעה בהסכם שאחד הצדדים ימשיך לשלם אינה משחררת בהכרח את האחר מחשיפה לדיווח על פיגור, להליכים או למימוש בטוחה. הסדר מעשי צריך להביא בחשבון מה יקרה אם הבנק יסרב לשינוי המבוקש.
בדוגמה היפותטית, אחד מבני הזוג נשאר בדירה ומתחייב למחזר את המשכנתה על שמו בתוך תקופה מוסכמת. עד שהמחזור אושר והלווה האחר שוחרר בכתב, החבות החוזית עשויה להישאר. לכן אפשר להבחין בהסכם בין התחייבות לבצע מחזור, מצב הביניים, מקור תשלומי המשכנתה ותוצאה מוסכמת אם המחזור אינו מאושר.
בערבות נדרשת אותה זהירות. ערב אינו משתחרר רק משום שבהסכם הפרידה נקבע שהחייב העיקרי יישא בתשלום. יש לבדוק את כתב הערבות עצמו, האם מדובר בערבות מתמשכת, אילו התחייבויות היא מכסה, והאם התקבלה הסכמה מפורשת של הנושה לשחרור או להחלפה.
מה יכול לכלול הסדר שניתן לבצע
הסדר חובות מועיל אינו מסתפק ברשימה. ביחס לכל התחייבות אפשר לציין: מספר או זיהוי מסמך; מי רשום כלפי הנושה; יתרה במועד מוסכם; מי משלם ביניהם; מהו מקור התשלום; מי מדווח על ביצוע; ומהו מנגנון במקרה של פיגור. כאשר קיימת דרישה לשחרר ערב או לווה, חשוב להגדיר מי פונה לגוף המממן ומה קורה אם הבקשה נדחית.
בדוגמה היפותטית, בני זוג מסכימים שהאישה תשלם את הלוואת הרכב והגבר ישלם את יתרת המינוס המשותף. אם החשבון נשאר פתוח לשניהם, תשלום המינוס לבדו אינו מונע יצירת יתרת חובה חדשה. ההסדר צריך להתייחס גם לסגירת מסגרת, ביטול כרטיסים, הרשאות חיוב והעברת הוראות קבע, לפי הצורך.
אין להניח שתשלום חד-פעמי מתוך כספי חברה, משיכת חיסכון או הלוואה חדשה פותר את החוב בלי השלכות. מקור המימון עשוי להשפיע על תזרים, מס, בטוחות או זכויות של צדדים שלישיים.
שמירת זכויות בזמן המחלוקת
חוק יחסי ממון בין בני זוג כולל בסעיף 11 הוראות בדבר אמצעים לשמירת זכויות כאשר קיימת פעולה או חשש לפעולה העלולים לסכל זכות לפי הסכם ממון או איזון משאבים. אין בכך הוראה אוטומטית לכל מחלוקת על חוב; יש להתאים את הטענה לעובדות, לנכס, לחשש ולערכאה המוסמכת.
בדוגמה היפותטית, צד מגלה שהאחר עומד לקחת אשראי חדש כנגד נכס משותף או להעביר כספים מחשבון משותף. לפני פעולה חד-צדדית, יש להבחין בין צורך לשמור ראיות, צורך לפנות לבנק, צורך בהסכמה, והאם נדרש סעד משפטי מתאים. עצם החשד אינו מחליף פירוט של הפעולה הצפויה והסיכון.
הבדיקה הטובה היא ברמת כל חוב ולא ברמת הכותרת „חובות משותפים”. כך אפשר לזהות מהו חוב קיים, מי מחויב כלפי צד שלישי, מה הוסכם ביניהם ומה חסר כדי להפוך את ההסדר לביצועי.
שאלות קשורות להמשך הבדיקה
המידע כללי ואינו מחליף ייעוץ משפטי לפי המסמכים והנסיבות. המשרד נמצא בדרך הנפת הדגל 5, בניין צרפתי ״אמבסי״, פארק המדע, נס ציונה. הפגישות בתיאום מראש.


