מדריך מידע מטעם משרד אל-רם זלזניק · פורסם:
אפשר לקדם מכירת דירה שעליה רשומה משכנתה, אך צריך לתאם בין התשלום, סילוק ההלוואה והסרת השעבוד. הבירור המרכזי הוא לא רק כמה נותר לשלם, אלא אילו תנאים הבנק מציב לשחרור הנכס וכיצד הם משתלבים בחוזה המכירה. לפני קביעת לוח תשלומים, כדאי לרכז מידע עדכני מהבנק ואת מסמכי הזכויות.
מהו מכתב כוונות ולמה הוא חשוב למוכר ולקונה?
מכתב כוונות הוא מסמך של הבנק המתאר את יתרת ההלוואות המובטחות בנכס ואת התנאים לסילוקן או לשחרור הבטוחה. הוא אינו רק צילום של יתרת החשבון. צריך לקרוא גם את מועד התוקף, הוראות התשלום והתנאים להתחייבות הבנק.
ראו את ההסברים של לאומי בנושא מכתב כוונות ושל מזרחי־טפחות בנושא סילוק המשכנתה. אלה דוגמאות להסברי בנקים; המסמך וההנחיות של הבנק שמלווה את העסקה שלכם הם הקובעים לגביה.
איך מתחבר הסילוק ללוח התשלומים בחוזה?
בבדיקת החוזה יש להתאים את התשלומים לתנאי שחרור השעבוד. צריך לברר מי מבצע כל העברה, לאיזה יעד, על סמך איזה מסמך ומהו האישור שיימסר לאחריה. התשובה עשויה להשתנות כאשר גם הקונה נעזר במשכנתה, כשיש כמה הלוואות או כשנדרשת הסכמה של גורם נוסף.
אין להסתפק בהבטחה כללית שהמוכר ״יסגור את המשכנתה בהמשך״. כדאי לנסח מנגנון ברור עם עורך הדין, המתייחס גם למצב שבו הסכום מתעדכן או מסמך מתעכב. שינוי מועד תשלום צריך להיבחן לצד התחייבויות הצדדים האחרות, ולא כפעולה בנקאית מנותקת מהעסקה.
אילו מסמכים כדאי להכין?
- נסח רישום או מסמך זכויות מתאים, לפי אופן רישום הנכס.
- פרטי ההלוואות והבנק, ומכתב כוונות עדכני אם כבר התקבל.
- טיוטת הסכם המכר ולוח התשלומים המוצע.
- מידע על שעבודים או התחייבויות נוספים הידועים לכם.
- תכתובות עם הבנק על סילוק, גרירה או שינוי בטוחה.
רכזו את הגרסה העדכנית של כל מסמך וציינו תאריך לידו. אם המסמך תקף עד מועד מסוים, סמנו זאת ברשימת המשימות. אישור שהיה מתאים בתחילת המשא ומתן אינו בהכרח מתאים ליום ביצוע התשלום.
האם יש עמלת פירעון מוקדם?
יש לבקש מהבנק פירוט עדכני של סכום הסילוק ושל העמלות האפשריות, בהתאם להלוואה ולמועד. אין להסיק מהיתרה באפליקציה מהו הסכום הסופי שיידרש ביום התשלום. בנק ישראל מפרסם נתוני ריבית המשמשים לחישוב עמלת פירעון מוקדם, אך הם אינם הצעת סילוק אישית.
ומה אם רוצים לגרור את המשכנתה לדירה אחרת?
גרירה אינה פעולה אוטומטית. יש לבדוק את אישור הבנק, הבטוחה החלופית והמסמכים הנדרשים. כאשר המכירה והרכישה מתקדמות במקביל, כדאי להכין ציר זמן אחד לשתי העסקאות ולסמן בו את התלות בין התשלומים והאישורים.
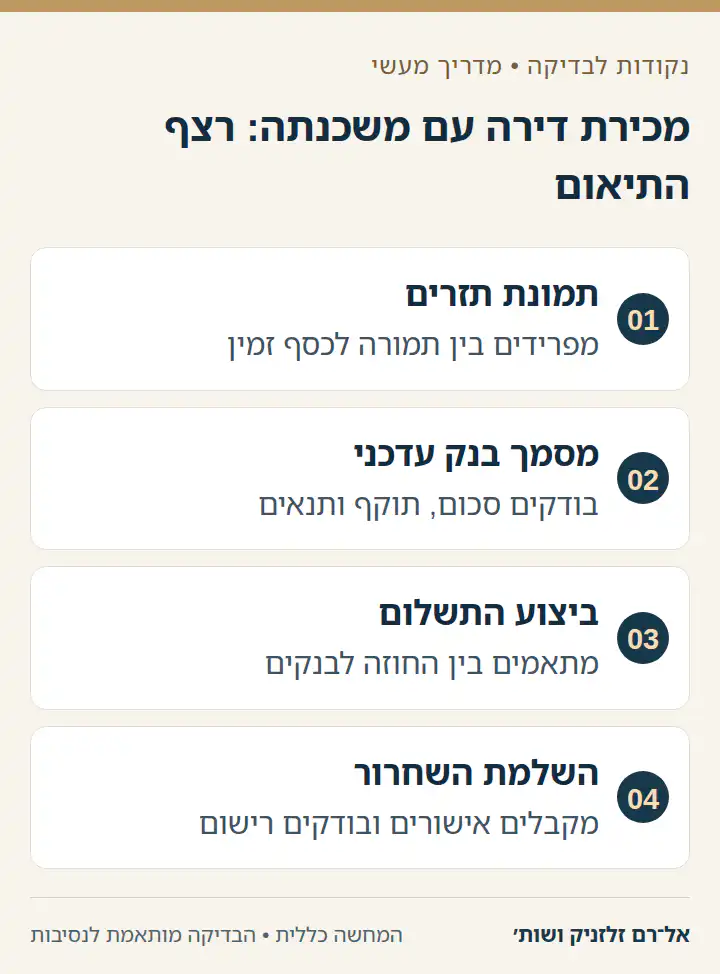
איך בודקים שהמכירה משאירה מספיק כסף להמשך?
מחיר המכירה אינו הסכום שיהיה זמין לכם לרכישת הדירה הבאה. לפני שמתחייבים לתשלום בעסקה נוספת, כדאי להכין תמונת תזרים: התמורה הצפויה, סכום הסילוק לפי מסמך בנקאי עדכני והוצאות העסקה שצריך לברר. אם חלק מהכסף מיועד להישאר בנאמנות עד לקבלת אישורים, יש להבחין בינו לבין כסף שאפשר להשתמש בו מיד.
דוגמה להמחשה: מוכר מתכנן לשלם מקדמה על דירה חדשה מתוך התשלום הראשון שיקבל. אולם בהסכם המכירה מוצע לייעד חלק מאותו תשלום לסילוק המשכנתה הקיימת. ללא תיאום בין שתי העסקאות עלול להיווצר פער, גם כאשר מחיר המכירה הכולל נראה מספיק. הפתרון דורש בדיקת מועדים ומקורות מימון, ולא רק חישוב של מחיר פחות יתרת הלוואה.
הבנק של הקונה והבנק של המוכר צריכים להשתלב באותו לוח זמנים
כאשר הקונה מממן חלק מהתמורה באמצעות משכנתה, גם לבנק שלו עשויות להיות דרישות לפני העברת הכסף. חשוב לברר מראש אילו מסמכים נדרשים מהצדדים ואילו התחייבויות יתבקש המוכר לחתום עליהן. אישור עקרוני למימון אינו אומר שכל התנאים להעברת כספי ההלוואה כבר הושלמו.
הבדיקה המעשית היא האם מנגנון החוזה מאפשר לקיים את דרישות הבנקים בסדר הנכון. למשל, האם מסמך שנדרש לשחרור התשלום יתקבל במועד, והאם מכתב הכוונות יהיה בתוקף באותו יום. אם מתגלה תלות בין פעולות, כדאי לרשום אותה במפורש ברשימת המשימות של העסקה. כך אפשר לזהות מסמך חסר לפני שהגיע מועד תשלום מחייב.
מה עושים אם חל שינוי בסכום או בתאריך?
בין חתימת החוזה לבין מועד הסילוק עשוי להידרש עדכון של הנתונים מהבנק. אין להעביר סכום לפי צילום ישן בלי לבדוק שהוא תואם להוראות התקפות. אם תאריך התשלום משתנה, יש לברר האם המסמך הקיים עדיין מתאים, האם יש צורך בהודעה לבנק וכיצד השינוי משפיע על התחייבויות הצדדים בחוזה.
גם הפרש קטן בין הסכום ששולם לבין הסכום שנדרש עלול למנוע את השלמת השחרור כמתוכנן. לכן כדאי להגדיר מראש מי מקבל את חישוב הסילוק, מי מאמת את יעד ההעברה ומי מוודא שהכסף התקבל ונזקף כנדרש. את פרטי התשלום מאמתים בערוץ מהימן מול הבנק; שינוי פרטי חשבון בהודעה לא מוכרת מחייב בירור לפני פעולה.
גרירת משכנתה: לתכנן גם את התקופה שבין שתי הדירות
רצון לשמור על תנאי הלוואה קיימת אינו מספיק כדי לקבוע שניתן לגרור אותה במועדים הרצויים. יש לברר מול הבנק מה נדרש לגבי הנכס החלופי ומה קורה אם המכירה מסתיימת לפני שהבטוחה החדשה זמינה. את התשובה צריך לקבל ביחס לתוכנית העסקאות שלכם, ולא להסתמך על חוויה של מוכר אחר.
כדאי להכין שתי חלופות לבדיקה: תרחיש שבו שתי העסקאות מתקדמות במועדים המתוכננים, ותרחיש שבו אחת מהן מתעכבת. לכל חלופה בודקים מה נשאר לתשלום, אילו אישורים נדרשים ומי צריך להסכים לשינוי. זהו כלי להכנת החלטה; הוא אינו המלצה לבחור בגרירה או בפירעון בלי לבחון את העלויות והתנאים האישיים.
תיק סיום מסודר לאחר הסילוק
לקראת השלמת העסקה מרכזים את אסמכתת ההעברה, אישור הבנק על הטיפול ומסמכי הסרת השעבוד הרלוונטיים. אם הזכויות מנוהלות ביותר ממקום אחד, יש לברר אילו רישומים טעונים טיפול. אישור שההלוואה נפרעה אינו תמיד אותו מסמך שנדרש להוכחת מצב הזכויות לאחר המחיקה.
אפשר להיעזר בשירות הפקת נסח רישום מקרקעין כדי לבדוק את מצב הרישום בנכס הרשום בטאבו. את המסמך המעודכן משווים להתחייבויות שבהסכם. כך מסיימים את הטיפול על בסיס ראיות לביצוע, ומצמצמים מצב שבו הצדדים כבר מסרו מפתחות אך עדיין לא ברור מי אחראי להשלמת פעולה שנותרה פתוחה.
איך יודעים שהטיפול הושלם?
אסמכתה להעברת כסף היא שלב חשוב, אך צריך לברר גם מה נדרש להשלמת הסרת הרישום ולקבל את האישורים המתאימים. שאלו מי עוקב אחר כל שלב ואיזה מסמך יעיד שהוא הסתיים. משרד אל־רם זלזניק יכול לבחון את מנגנון התשלומים והמסמכים במסגרת ליווי המכירה או הרכישה.
המידע כללי ומעודכן למועד הפרסום. התאמתו למקרה מסוים דורשת בדיקת מסמכים ונסיבות.


