מדריך מידע מטעם משרד אל-רם זלזניק · פורסם:
מסלולי תשלום כגון 20/80 או 10/90 מתארים חלוקה בין תשלום מוקדם לבין יתרת תמורה סמוך למסירה או למועד אחר שנקבע. הם אינם מגדירים לבדם את כל העסקה. לפני חתימה יש להבין מהו המחיר החוזי, אילו רכיבים עשויים להשתנות, מה יידרש למימון היתרה ואיזו בטוחה ניתנת לכל תשלום.
מה תמצאו במדריך?
- לקרוא את התנאי מעבר לכותרת השיווקית
- לבדוק את יכולת המימון העתידית
- לבחון את ההצמדה ואת מועד המסירה
- לוודא בטוחה ותשלום במסלול הנכון
- לנסח תוצאה למקרה של שינוי
- לתרגם את הכותרת ללוח חיובים מלא
- לבחון יכולת מימון כתנאי עתידי ולא כהבטחה
- לבחון הצמדה ומשך ביצוע בנפרד
- לשלם במסלול שמגן על הכסף
- להגדיר מראש שינוי, דחייה או קושי בתשלום
- תרחיש תזרים שמביא בחשבון גם דירה קיימת
לקרוא את התנאי מעבר לכותרת השיווקית
יש לבדוק מהו אחוז התשלום הראשון, מהו האירוע שמחייב את יתרת התשלום, האם קיימים תשלומי ביניים, ומה כולל מחיר הדירה. צריך לקרוא את סעיפי ההצמדה, ריבית פיגורים, שינויי מפרט, חניה, מחסן ותשלומים נלווים. אין להניח שמבצע תשלום דחוי מגן מפני שינוי כלכלי או מחליף בדיקת כדאיות ומימון.
לבדוק את יכולת המימון העתידית
מימון שיידרש בעתיד תלוי בתנאי הבנק, בהכנסה, בשווי הנכס ובהתחייבויות הקונה באותה עת. אישור עקרוני, אם קיים, יש לקרוא לפי תנאיו ולא לראות בו התחייבות בלתי מסויגת למימון ביום המסירה. לפני החתימה כדאי למפות את המקורות האפשריים ליתרה ולהבין מה יקרה אם נדרש הון עצמי נוסף או שהמימון לא יאושר בתנאים שצופו.
לבחון את ההצמדה ואת מועד המסירה
תשלום מאוחר עשוי להיות מושפע ממנגנוני הצמדה או מתנאים חוזיים אחרים. יש לבדוק את נוסח ההסכם ואת הוראות הדין העדכניות החלות עליו, ולא להסתמך על אומדן בעל פה. מועד המסירה חשוב גם משום שהוא משפיע על מועד תשלום היתרה, התחלת תשלומי משכנתה, שכירות חלופית והשלמת מסמכי הרישום.
לוודא בטוחה ותשלום במסלול הנכון
בפרויקט בליווי פיננסי, חוק המכר קובע שהמוכר ימסור פנקס שוברים ויקבל באמצעותו בלבד תשלומים בעבור הדירה; תשלום באמצעות שובר הוא הוראה בלתי חוזרת לתאגיד המלווה להמציא ערבות בנקאית או פוליסת ביטוח לטובת הקונה. יש לבדוק את פרטי השובר, הפרויקט, הדירה והבטוחה, ולשמור את האסמכתאות לכל תשלום.
לנסח תוצאה למקרה של שינוי
ההסכם צריך להבהיר מה קורה במקרה של עיכוב במסירה, שינוי בליווי, דרישת תשלום שאינה תואמת לשובר או קושי של הקונה לעמוד ביתרה. תנאי תשלום דחוי אינם תחליף לסעדי חוזה ברורים, לתנאי בטוחה ולבדיקת מסמכי הפרויקט.
האם מסלול 20/80 מבטיח שהקונה יקבל משכנתה בעתיד?
לא. אישור מימון עתידי תלוי בתנאי הגוף המממן ובנתוני הקונה והעסקה במועד הרלוונטי. יש לבחון את תנאי האישור ולא לבסס את העסקה על הנחה בלבד.
האם אפשר לשלם לקבלן בהעברה רגילה במקום בשובר?
כאשר חל ליווי פיננסי והוראות פנקס שוברים, החוק קובע מסלול תשלום באמצעות שוברים. יש לבדוק את מסמכי הפרויקט והבטוחה לפני כל תשלום.
מידע רשמי להמשך הבדיקה: הוראות חוק המכר והבטחת כספי הרוכשים. יש להתאים את המסמכים ואת ההליך למקרה המסוים.
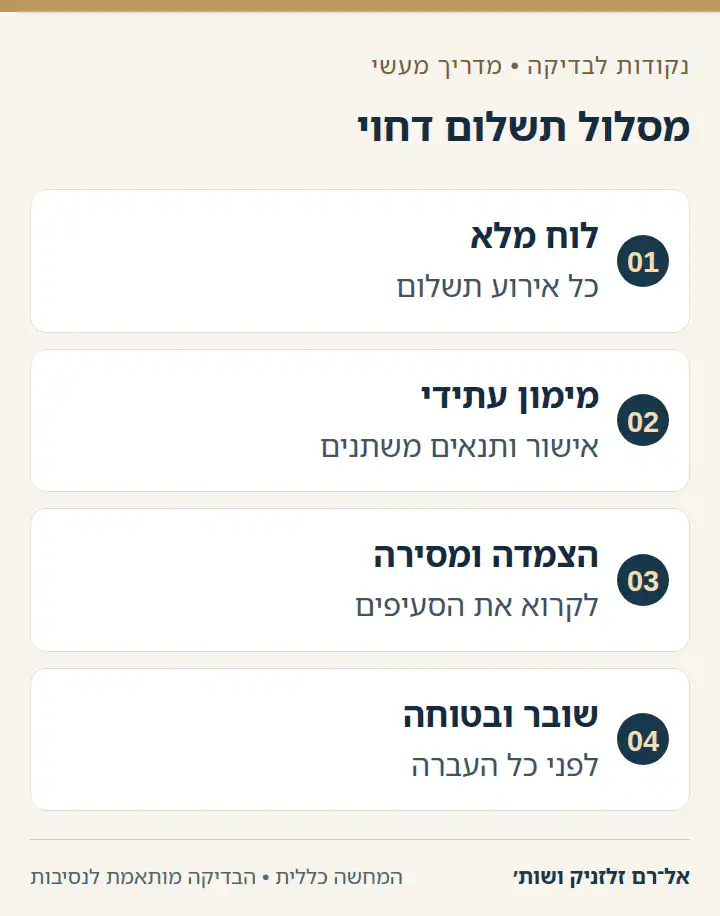
לתרגם את הכותרת ללוח חיובים מלא
מסלול 20/80 או 10/90 מתאר חלוקה כללית של התמורה, אך אינו אומר מתי בדיוק נוצרת חובת התשלום, מה צמוד, אילו תשלומי ביניים קיימים ומה ייחשב מסירה. יש לקרוא את לוח התשלומים, סעיפי ההצמדה, התנאים למועד היתרה, המפרט והנספחים. אין להסתמך על מודעה שמציגה אחוזים בלי לבדוק את המסמך המחייב.
בדוגמה היפותטית, פרסום מציע עשרה אחוזים בחתימה ויתרה "במסירה", אך ההסכם קובע תשלום נוסף בעת השלמת שלב מסוים או מועד מוקדם במקרה של דרישת גוף מלווה. ההבדל משנה את תכנון התזרים ואת הצורך במימון. כל אירוע תשלום צריך להיות מזוהה במסמך ולא בהסבר בעל פה.
לבחון יכולת מימון כתנאי עתידי ולא כהבטחה
מימון שיידרש לקראת היתרה תלוי, בין היתר, בנתוני הקונה, הכנסות, התחייבויות, שווי הנכס, מדיניות הגוף המממן ותנאי האישור בעת הרלוונטית. אישור עקרוני יכול להיות כלי תכנון, אך יש לקרוא את תנאיו, המסמכים הנדרשים והאפשרות לשינוי. אין להציג מסלול תשלום דחוי כהבטחה למשכנתה עתידית.
למשל, קונה מתכנן למכור נכס קיים או לקבל משכנתה בעתיד. עליו למפות מה יקרה אם המכירה תתעכב, אם יידרש הון עצמי נוסף או אם תנאי המימון ישתנו. ההסכם אינו אמור להניח שהמימון יאושר; הוא צריך להבהיר את חובות התשלום ואת ההשלכות החוזיות בלי ליצור מצג שהבנק מחויב לעסקה.
לבחון הצמדה ומשך ביצוע בנפרד
דחיית רוב המחיר אינה מבטלת בהכרח מנגנון הצמדה או רכיבים שמשתנים לפי ההסכם והדין. יש לבדוק מהו בסיס ההצמדה, על אילו רכיבים היא חלה, מהו מועד החישוב ומה נקבע במקרה של עיכוב. אין להשתמש בהערכה כללית של איש מכירות במקום לקרוא את סעיף ההצמדה ואת הוראות החוק הרלוונטיות.
בדוגמה היפותטית, המסירה נדחית והיתרה צפויה להשתלם מאוחר יותר. צריך להבחין בין עיכוב שנובע מהמוכר, שינוי מוסכם בלוח, עיכוב ברשות או בקושי של הקונה. כל מצב עשוי להשפיע אחרת על החיובים, על הודעות ועל המנגנון שנקבע בהסכם.
לשלם במסלול שמגן על הכסף
כאשר קיים ליווי פיננסי, יש לבדוק את פנקס השוברים והבטוחות לפני כל תשלום. הוראות חוק המכר על בטוחות ותשלומים בפרויקט מלווה מופיעות בנוסח החוק הרשמי. תשלום דחוי אינו מחליף שובר, ערבות או בדיקת פרטי החשבון. גם תשלום ראשון קטן יכול להיות משמעותי אם אינו מבוצע במסלול המתאים.
טעות שכיחה היא לשלם סכום מוקדם בהעברה לחשבון שאינו מופיע בשובר מפני שהסכום נמוך יחסית. יש לבדוק אם התשלום הוא על חשבון מחיר הדירה, מי מקבל אותו ואיזו אסמכתה או בטוחה נמסרת. הבדיקה אינה תלויה רק באחוז התשלום אלא גם במסלול ובמסמכים.
להגדיר מראש שינוי, דחייה או קושי בתשלום
תנאי תשלום דחוי מחייבים לקרוא גם את סעיפי ההפרה, ההודעות, הארכה, מסירה והחלפת לוח תשלומים. אם הקונה מבקש לשנות מועד, או שהמוכר מבקש תשלום מוקדם, יש לתעד מה משתנה ומה נשאר בתוקף. שינוי בלוח יכול להשפיע על ההצמדה, על הבטוחות ועל מסמכי המימון.
במקרה היפותטי, הקונה מבקש להקדים חלק מהיתרה בתמורה להטבה. יש לבדוק אם ההטבה מוגדרת, כיצד יבוצע התשלום, אם נדרש שובר חדש ואיך הדבר משתקף בערבות. אמירה ש"נעדכן אחר כך" אינה מסדירה את הקשר בין הכסף, הבטוחה ומועד המסירה.
תרחיש תזרים שמביא בחשבון גם דירה קיימת
קונה המתכנן לממן את יתרת המחיר ממכירת דירתו צריך להתאים בין שני החוזים. התמורה בדירה הקיימת עשויה להתקבל בתשלומים, בעוד היזם דורש יתרה במועד אחד. יש להביא בחשבון גם סילוק משכנתה קודמת, מסים, הוצאות מעבר ודיור זמני. סכום המכירה הצפוי אינו בהכרח הסכום שיהיה פנוי ביום התשלום.
בדוגמה היפותטית, הקונה מצפה לקבל את מלוא התמורה על דירתו חודש לפני מסירת הדירה החדשה. אם חלק מהכסף נשאר בנאמנות עד לקבלת אישורים, נוצר פער גם כשהמכירה עצמה הושלמה. בחינת תרחיש כזה מראש מאפשרת לברר חלופת מימון והשלכותיה. אין צורך להניח שכל תקלה תתרחש, אך כדאי לזהות אילו הנחות חיוניות לעמידה בהסכם ומה אפשר לעשות אם אחת מהן אינה מתממשת.
שאלות קשורות להמשך הבדיקה
המידע כללי ואינו מחליף ייעוץ משפטי לפי המסמכים והנסיבות. המשרד נמצא בדרך הנפת הדגל 5, בניין צרפתי ״אמבסי״, פארק המדע, נס ציונה. הפגישות בתיאום מראש.


