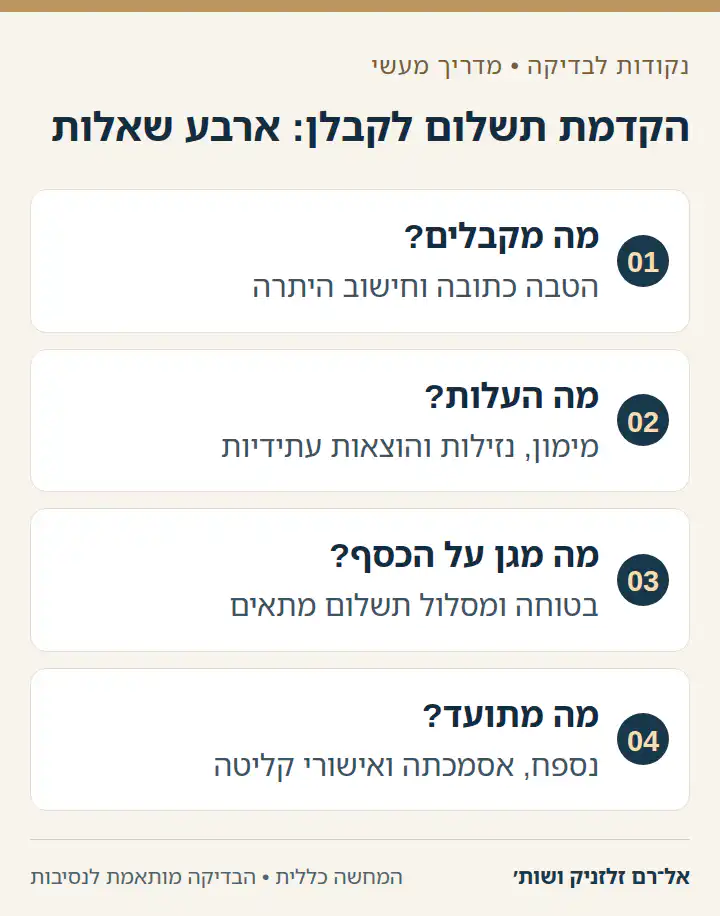
הקדמת תשלום לקבלן היא שינוי באופן מימון העסקה שצריך לבדוק לפני העברת הכסף. השאלה אינה רק אם תינתן הנחה או תיחסך הצמדה, אלא גם מה עלות המימון לרוכש, איזו בטוחה חלה על התשלום ומה משתנה בחוזה. אין תשובה אחידה שמתאימה לכל פרויקט ולכל רוכש.
מה בדיוק הקבלן מציע?
בקשו הצעה כתובה: מהו הסכום שמקדימים, מאיזה מועד לאיזה מועד, מה ההטבה הניתנת בתמורה וכיצד מחושבת יתרת התמורה. יש להבחין בין הצעה להקדמת תשלום לבין דרישת תשלום לפי לוח קיים. חשוב לבדוק את ההסכם שנחתם ואת כל הנספחים, ולא להסתפק בהסבר בעל פה של נציג המכירות.
אילו בדיקות נדרשות לפני ההחלטה?
- הבטחת הכספים: סוג הבטוחה, היקפה והמסלול שבו התשלום צריך להתבצע.
- תנאי ההסכם: לוח התשלומים, הצמדה, תנאים להקדמה וזכויות הקשורות לתשלומים שטרם הועברו.
- העלות הכלכלית: עלות הקדמת משכנתה או שימוש בכסף נזיל מול ההטבה המוצעת.
- יתרה להמשך: היכולת לעמוד בהוצאות ובתשלומים שנותרו עד למסירה.
- תיעוד השינוי: התאמה בין ההצעה, אישור ההקדמה והמסמכים המחייבים.
לתיאום בדיקת מסמכים לפני הקדמת תשלום
הבטוחה צריכה להתאים לתשלום
יש לבחון את ההגנה החלה על כספי הרוכש במסגרת חוק הבטחת השקעות. אין להניח שכל בטוחה מספקת אותה הגנה, או שהבטחה לקבל ערבות בהמשך מספיקה לפני העברת הכסף. בפרויקט שבו חל מנגנון שוברים וליווי, יש לוודא את פרטי התשלום ואת התאמתו למסלול שנקבע.
פורטל חוק המכר של משרד הבינוי והשיכון מפרט את מנגנוני הבטחת הכספים. ערבות אינה הבטחה לפיצוי על כל הפרה של ההסכם: צריך להבין גם את התנאים למימושה ואת גבולות ההגנה.
האם הקדמה תמיד חוסכת כסף?
לא. חיסכון אפשרי בהצמדה או הנחה מסחרית צריך להיבחן מול עלות המימון, עמלות אפשריות, אובדן נזילות והשימושים האחרים בכסף. שינוי בריבית או במדד בעתיד אינו ידוע מראש, ולכן לא נכון לבסס החלטה על תחזית גורפת או על נתון היסטורי שמוצג כאילו הוא עדכני.
את תנאי העסקה בוחנים עם עורך הדין, ואת חלופות המימון עם גורם מקצועי מתאים. כדאי לבקש חישוב שמשווה את אותם סכומים ואת אותה תקופה, ולא רק את אחוז ההנחה בכותרת ההצעה.
מה קורה אם המסירה מתעכבת?
הקדמת התשלום אינה מבטיחה הקדמת מסירה. צריך לבדוק שהשינוי אינו כולל ויתור שלא התכוונתם לתת, כיצד נשמרות זכויותיכם ומה המשמעות אם הדירה אינה נמסרת במועד. ראו איחור במסירת דירה מקבלן.
מסמכים שכדאי להכין לבדיקה
- חוזה הרכישה, נספח התשלומים ונספח ההצמדה.
- ההצעה הכתובה להקדמה, כולל סכום ומועד.
- מסמכי הבטוחות ואסמכתאות על תשלומים שכבר בוצעו.
- הנחיות התשלום ושובר רלוונטי, ככל שנדרש.
- הצעת מימון או משכנתה עדכנית ותיאור מקור הכסף.
- טיוטת כל נספח שעליו מבקשים שתחתמו.
שאלות נפוצות
האם עצם הבקשה להקדמת תשלום מעידה על בעיה בפרויקט?
לא ניתן להסיק זאת מהבקשה לבדה. צריך לבחון את נסיבות הפרויקט, את המסמכים ואת התנאים המוצעים. אין להחליף בדיקה בהנחה אוטומטית לטובה או לרעה.
האם אפשר לשלם לחשבון שהנציג מסר בהודעה?
יש לאמת את פרטי התשלום ואת התאמתם למנגנון החוזי והחוקי לפני ההעברה, לרבות שימוש בשובר כאשר נדרש. הודעה מנציג אינה תחליף לבדיקת המסמכים.
מה כולל הליווי המשפטי?
לפי ההיקף שסוכם, הבדיקה יכולה לכלול את נספח השינוי, הבטוחות, תנאי ההצמדה והקשר ללוח התשלומים. המשיכו לעמוד ליווי רכישת דירה מקבלן.
איך משווים שתי חלופות בלי להסתנוור מההנחה?
בקשו חישוב נפרד לתשלום לפי החוזה ולתשלום מוקדם. בשתי החלופות משתמשים באותו סכום ובאותם מועדים לצורך ההשוואה, ומסמנים אילו נתונים ודאיים ואילו מבוססים על הנחה. הנחה כתובה במחיר שונה מחיסכון משוער בהצמדה עתידית, ועלות מימון ידועה שונה מהערכה לגבי הריבית שתהיה בהמשך.
דוגמה להמחשה: רוכש יכול להקדים תשלום מכסף נזיל, אך הכסף נועד גם להוצאות מעבר ושיפוץ. גם אם החישוב מציג חיסכון, צריך לבדוק האם ההקדמה תחייב אותו ללוות כסף יקר יותר בהמשך. אצל רוכש אחר אותו סכום עשוי להיות פנוי לחלוטין. לכן אין להסיק מהכדאיות עבור שכן בפרויקט שההחלטה מתאימה גם למשק הבית שלכם.
נספח ההקדמה צריך לתאר גם את היתרה החדשה
מסמך שמציין רק ״שולם סכום נוסף״ אינו בהכרח מסביר איך השתנה לוח התשלומים. בקשו להבהיר איזה תשלום מקורי הוקדם, לאיזה רכיב הוא נזקף ומה נותר בכל מועד. אם ההטבה קשורה להצמדה, צריך להבין על איזה סכום היא חלה ומאיזה תאריך, בהתאם להסכמה ולדין החל על החוזה.
בדקו גם שאין סתירה בין הנספח החדש לבין נספחים קודמים. רצוי לשמור גרסה מסודרת שבה אפשר לזהות מה השתנה ומה נשאר בתוקף. אם נציג מבטיח הטבה נוספת שאינה מופיעה במסמך, צריך לברר אותה לפני החתימה והתשלום. לאחר שהכסף הועבר, מחלוקת על הבטחה בעל פה עלולה להיות קשה יותר לבירור.
מה ההבדל בין בטוחה לבין עמידה בהתחייבויות הקבלן?
הבטחת כספי הרוכש עוסקת בסיכונים ובתנאים שנקבעו במסגרת החוק והבטוחה המסוימת. היא אינה אישור שהבנייה תקינה, שהדירה תימסר במועד או שכל תביעה נגד המוכר תכוסה. לכן בדיקת הבטוחה אינה מחליפה את בדיקת הסכם המכר ואת הזכויות שנשארות לרוכש לאחר הקדמת התשלום.
אפשר לעיין בנוסח חוק המכר בדבר הבטחת השקעות רוכשי דירות באתר בנק ישראל. בבדיקה פרטנית יש להתייחס למסמכי הפרויקט ולבטוחה שניתנת בפועל. אין די בכך שהמסמך מכונה ״ערבות״; צריך להבין לאיזה תשלום הוא מתייחס ומה נדרש לקבל לאחר ביצועו. גם החלפה של בטוחה מחייבת בדיקת התנאים המתאימים ולא הסתמכות על שם כללי.
מה בודקים ביום התשלום ובימים שלאחריו?
לפני העברה מאמתים את הסכום, יעד התשלום והמסלול המאושר, ובודקים שהם תואמים לנספח שנחתם. כאשר נדרש שובר, משתמשים במנגנון הרלוונטי ובודקים את פרטיו. אין לפצל העברה או לשנות חשבון רק כדי להיענות לבקשה טכנית בלי לברר את ההשלכה על הבטחת הכסף.
לאחר התשלום שומרים אסמכתה ומקבלים את האישורים הנדרשים לגבי קליטתו והבטוחה. כדאי לעדכן גם את טבלת התשלומים האישית ולוודא שהיתרה המוצגת במסמכי המוכר מתאימה להסכמה. אם מתגלה פער, מעלים אותו בכתב סמוך לגילוי ומרכזים את החוזה, הנספח והאסמכתה. מעקב קצר ומסודר בשלב הזה יכול למנוע מחלוקת מאוחרת על סכום שכבר שולם.
החלטה שאפשר להסביר גם בלי תחזית אופטימית
לפני שמחליטים, שאלו מה יקרה אם המסירה תתעכב, אם תידרש הוצאה משפחתית לא צפויה או אם ההטבה הכלכלית תהיה קטנה מהמשוער. לא מדובר בניסיון לחזות את העתיד, אלא בבדיקת היכולת לעמוד בהתחייבות גם בתרחיש פחות נוח. החלטה מושכלת מחברת בין ההסכם, הבטוחה והתזרים האישי, ומותירה תיעוד ברור של הסיבה לשינוי ושל התנאים שסוכמו.
תיאום פגישה במשרד
משרד אל־רם זלזניק נמצא בדרך הנפת הדגל 5, בניין צרפתי ״אמבסי״, פארק המדע, נס ציונה, ומלווה לקוחות מהמרכז והשפלה. הפגישות בתיאום מראש.
השאירו שם וטלפון לתיאום שיחה עם המשרד
המידע כללי ואינו מחליף ייעוץ משפטי המתייחס למסמכים ולנסיבות המקרה.


